Cuối tháng, khách sạn độc lập 20–60 phòng thường gặp cùng một cảnh: lịch đặt phòng kín, Extranet báo doanh thu đẹp, nhưng sao kê ngân hàng thấp hơn con số kế toán nhẩm tính vài chục triệu đồng. Kế toán và lễ tân mất hai đến ba ngày dò từng dòng Excel để tìm khoản hụt.
Cẩm nang này dành cho kế toán doanh thu, trưởng bộ phận lễ tân và chủ cơ sở lưu trú 1–4 sao bán phòng trên hai đến năm kênh OTA. Phạm vi là dòng tiền, công nợ và nghĩa vụ thuế của đặt phòng OTA. Phần giá và tồn phòng giữa các kênh đã có bài riêng về chiến lược đồng bộ giá và tồn phòng trên các kênh OTA, còn khung vận hành chung nằm trong hướng dẫn cách quản lý khách sạn hiệu quả.
1. Đối soát OTA khách sạn là gì và khác gì đối soát cổng thanh toán tại quầy?
1.1. Bản chất kiểm tra chéo ba chiều
Đối soát OTA là khớp cùng một đặt phòng trên ba nguồn độc lập: hồ sơ lưu trú trên PMS (Guest Folio), bảng kê thanh toán hoặc hoa hồng trên Extranet, và dòng tiền đã về ngân hàng hoặc đã kết toán qua máy POS. Mã đặt phòng của kênh (Booking ID) là khóa nối ba nguồn này.
1.2. Phân biệt với đối soát POS/QR tại quầy và đồng bộ tồn phòng
| Nghiệp vụ | Dữ liệu đối chiếu | Phạm vi trong bài |
|---|---|---|
| Đối soát kênh OTA | Guest Folio, bảng kê Extranet, sao kê hoặc lô POS | Trọng tâm toàn bài |
| Đối soát POS/QR tại quầy | Biên lai kết toán lô thẻ, giao dịch QR, tiền mặt với sổ giao ca | Chỉ giao thoa ở nhánh quẹt thẻ ảo của OTA |
| Đồng bộ tồn phòng và giá (ARI) | Phòng trống, giá, hạn chế lưu trú giữa PMS và các kênh | Không phải đối soát tài chính |
Đối soát tại quầy xử lý tiền khách trả trực tiếp trong ca. Đối soát OTA xử lý tiền do bên thứ ba thu hộ, giữ lại hoa hồng hoặc cấn trừ công nợ giữa các kỳ thanh toán.
1.3. Vì sao chỉ nhìn tiền về ngân hàng làm méo báo cáo lợi nhuận?
Với khách sạn 15–100 phòng bán đa kênh, số tiền về tài khoản đã bị trừ nhiều lớp: khuyến mại đồng tài trợ, hoa hồng, cấn trừ chéo, phí thẻ, chênh lệch tỷ giá. Lấy số thuần làm doanh thu thì ADR và RevPAR thấp giả tạo, còn chi phí hoa hồng biến mất khỏi sổ sách.
Để chuẩn hóa quản trị tài chính, kế toán lưu trú cần phân tách rõ bốn khái niệm:
- Tổng giá trị hóa đơn điện tử GTGT (Invoice Total): Toàn bộ số tiền dịch vụ thực tế lập trên hóa đơn cho khách theo giá bán thực thu, bao gồm tiền phòng, phí phục vụ (nếu có) và thuế GTGT đầu ra (Mục 5.1).
- Doanh thu tính thuế và doanh thu sổ sách kế toán (Statutory Accounting Revenue — TK 511): Giá trị dịch vụ lưu trú chưa bao gồm thuế GTGT đầu ra theo chế độ kế toán doanh nghiệp Việt Nam.
- Doanh thu phòng phục vụ đối sánh quản trị theo hướng dẫn CoStar/STR và khung USALI (STR / USALI Rooms Revenue): Doanh thu phòng dùng để tính ADR và RevPAR. Theo hướng dẫn báo cáo dữ liệu đối sánh của CoStar / STR [9], chỉ tiêu này loại trừ toàn bộ thuế GTGT/thuế tiêu dùng và các khoản thu hộ bên thứ ba hoặc tiền thưởng tự nguyện phân phối cho nhân viên (
agent / pass-through / gratuities); riêng khoản phí phục vụ bắt buộc gắn với tiền phòng mà khách sạn giữ lại với tư cách chủ thể chính (principal-retained mandatory service charge) được tính vào doanh thu phòng [9]. Đối với đặt phòng bán lẻ qua đại lý OTA (Retail / AgencyvàPay-LaterhoặcOTA Collectbán theo giá bán lẻ của khách sạn), doanh thu phòng được ghi nhận theo giá gộp trước hoa hồng (Gross), còn hoa hồng OTA được phân bổ vào chi phí bộ phận buồng phòng (Rooms Department Expense) trên báo cáo đối sánh STR / báo cáo quản trị bộ phận theo khung USALI 12 [8][9] (trong khi trên sổ kế toán pháp định Việt Nam theo Thông tư 200/2014/TT-BTC hoặc Thông tư 133/2016/TT-BTC, hoa hồng này được hạch toán vào tài khoản chi phí bán hàngTK 641hoặcTK 6421). Riêng đối với hợp đồng bán buôn giá Net (Wholesale / Net Ratenơi khách sạn bán sỉ theo giá Net cố định và không kiểm soát giá bán cuối cho khách), doanh thu phòng được ghi nhận theo giá Net hợp đồng [9]. - Dòng tiền thực thu về tài khoản/POS (Cash Settlement): Số tiền thực tế chuyển về tài khoản ngân hàng sau khi OTA đã trừ/cấn trừ hoa hồng và sau khi ngân hàng thu phí chiết khấu giao dịch thẻ POS.
2. Ma trận đối soát 3 mô hình dòng tiền OTA: OTA Collect (VCC, chuyển khoản) và Hotel Collect
Mỗi đặt phòng cần gắn nhãn mô hình thu tiền ngay khi nhận. Tên chương trình và cơ chế thanh toán thay đổi theo từng sàn và hợp đồng đối tác, như quy định báo cáo của Booking.com [10] và cơ chế Property Collect / ePass của Agoda [11][12].
2.1. Bảng so sánh dòng tiền, chứng từ, rủi ro lệch tiền và nghĩa vụ thuế
| Tiêu chí | OTA Collect qua thẻ ảo (VCC) | OTA Collect chuyển khoản theo lô | Hotel Collect / Property Collect (thu tại quầy) |
|---|---|---|---|
| Kênh thường gặp | Agoda Collect (VCC), Expedia Collect (VCC), Payments by Booking.com (VCC), Traveloka | Agoda ePass (Bank Transfer), Payments by Booking.com (chuyển khoản), Traveloka TERA, Trip.com | Booking.com Hotel Collect (trả hoa hồng theo hóa đơn tháng); Agoda Property Collect (cấn trừ tự động trên ePass) |
| Dòng tiền và cơ chế thu hoa hồng | OTA trừ hoa hồng rồi cấp thẻ ảo bằng số tiền thuần; khách sạn quẹt POS trong khung ngày hiệu lực của thẻ | Sau check-out OTA gom nhiều Booking ID và chuyển một lệnh gộp theo chu kỳ thanh toán | Khách trả 100% tại quầy. Với Booking.com Hotel Collect, đầu tháng sau khách sạn trả hoa hồng theo bảng kê/hóa đơn của sàn; với Agoda Property Collect, Agoda tự động cấn trừ (offset) hoa hồng vào các khoản thanh toán đơn trả trước (Agoda Collect) tiếp theo trên ePass [11] |
| Chứng từ ba chiều | Folio; thông tin thẻ VCC trên Extranet; biên lai kết toán POS; sao kê báo có | Folio; bảng kê Payout/Remittance rã dòng; sao kê báo có lệnh gộp | Folio và báo cáo thu ngân; bảng kê hoa hồng tháng (kèm ủy nhiệm chi trả tiền) hoặc bảng kê cấn trừ công nợ ePass |
| Rủi ro lệch tiền | Phí POS (giả định 1,8%–3%); thẻ hết hạn hoặc chưa kích hoạt; số tiền quẹt lệch bị từ chối | Tiền gộp nhiều kỳ, bị cấn trừ hoàn tiền, điều chỉnh hoặc cấn trừ hoa hồng Property Collect mà chưa tách dòng | Quên báo No-show, hủy hoặc rút ngắn ngày ở trong cửa sổ quy định dẫn đến bị tính hoặc bị cấn trừ đủ hoa hồng |
| Chốt chặn vận hành | Theo dõi hạn thẻ mỗi ca Night Audit; tách phí POS riêng khỏi hoa hồng | Chuẩn hóa Booking ID dạng văn bản, khớp từng dòng phát sinh và dòng cấn trừ trước khi gạch nợ | Báo No-show đúng cửa sổ từng sàn: Booking.com từ 00:00 ngày check-in đến 48h sau check-out [10]; Agoda Property Collect tự báo trên YCS trong 72h từ 00:00 ngày khách đến [12] |
| Doanh thu, hóa đơn, thuế | Lập hóa đơn theo giá thực bán; STR/USALI Rooms Revenue theo mô hình hợp đồng (Gross với bán lẻ đại lý, Net với bán buôn Net); tách riêng hoa hồng và phí POS | Cùng nguyên tắc; bóc tách rõ doanh thu gộp, hoa hồng, khuyến mại và các khoản cấn trừ | Cùng nguyên tắc; ghi nhận công nợ hoa hồng phải trả (hoặc khoản bị cấn trừ) kèm hồ sơ thuế nhà thầu theo Mục 5.2 |
Với thẻ ảo có hai rủi ro tách biệt. Thẻ chỉ dùng được trong khung thời gian hiệu lực của sàn; quẹt trễ hoặc sai số tiền thì giao dịch bị từ chối. Phí POS là chi phí dịch vụ thanh toán của ngân hàng chứ không phải OTA trả thiếu; không tách riêng thì công nợ OTA không bao giờ gạch tròn số.
2.2. Xử lý mô hình Hybrid: tách Folio phụ thu và hạch toán cấn trừ tự động (Automatic Offset)
Nhiều đặt phòng chạy hỗn hợp. Khi tiền phòng đã trả trước qua OTA còn giường phụ, minibar hay trả phòng muộn do khách trả tại quầy, lễ tân nên dùng hai Folio: một cho phần thu qua OTA, một cho khoản phát sinh của khách. Gộp chung thì công nợ phải thu OTA bị đội đúng bằng số tiền mặt đã thu; xem thêm cấu trúc Guest Folio trong khách sạn.
Đặc biệt, với cơ chế cấn trừ tự động (Automatic Offset) như chương trình Property Collect của Agoda [11]: thay vì phát hành hóa đơn yêu cầu khách sạn chuyển khoản trả hoa hồng thủ công vào cuối tháng, hệ thống ePass của Agoda tự động khấu trừ khoản hoa hồng phát sinh từ các đơn Property Collect vào số tiền thanh toán của các đơn trả trước (Agoda Collect) trong kỳ quyết toán tiếp theo. Khi đối soát, kế toán tuyệt đối không lấy số tiền thực nhận sau cấn trừ làm doanh thu, mà phải tách rõ trên sổ kế toán: (1) doanh thu bán phòng của từng đơn Property Collect và Agoda Collect, (2) công nợ hoa hồng phải trả của đơn Property Collect đã bị khấu trừ, và (3) số tiền thuần thực nhận về ngân hàng.
3. Quy trình đối soát OTA khách sạn 5 bước chuẩn USALI theo chu kỳ vận hành
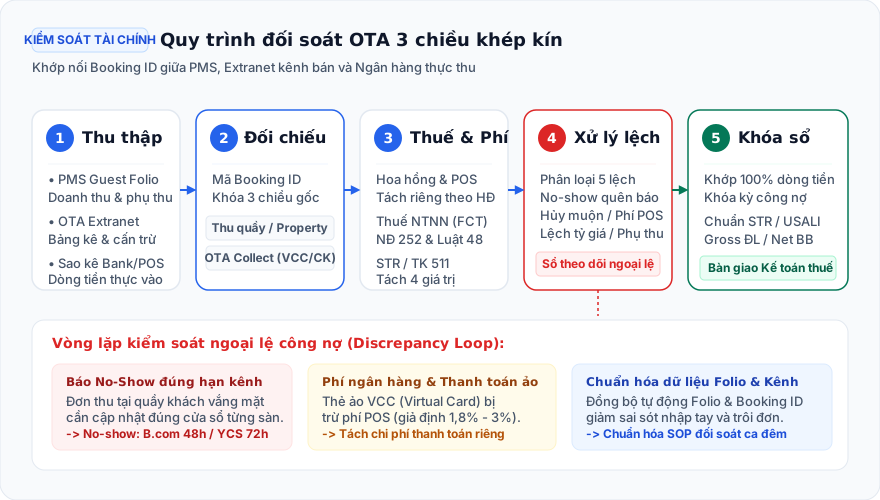
Quy trình chạy theo ba nhịp: theo ca và ngày (Bước 1), theo kỳ quyết toán của sàn (Bước 2 và 3), cuối tháng (Bước 4 và 5). Đây là quy trình nghiệp vụ biên tập thực chiến được chuẩn hóa dựa trên nguyên tắc đối sánh doanh thu của CoStar/STR [9] và khung quản trị tài chính lưu trú USALI 12 [8].
3.1. Bước 1: Trích xuất và chuẩn hóa ba nguồn dữ liệu
Mỗi đặt phòng OTA mang đúng Booking ID, tên kênh và nhãn mô hình thu tiền. Trong ca kiểm toán đêm Night Audit, lễ tân rà khách không đến, đổi ngày ở và thẻ không hợp lệ để cập nhật Extranet kịp thời hạn của từng sàn. Kế toán xuất bảng kê từng kênh về một mẫu tám trường chuẩn: Booking ID (định dạng văn bản để Excel không đổi thành số khoa học), kênh, mô hình thu tiền, ngày check-in, ngày check-out, doanh thu gộp, hoa hồng kèm khuyến mại/cấn trừ, tiền thực thu.
Tên menu cụ thể trên cổng đối tác (Extranet) của từng sàn có thể thay đổi tùy theo thiết lập ngôn ngữ, phân quyền tài khoản, chương trình thanh toán đăng ký và phiên bản giao diện tại từng thời điểm. Kế toán có thể tham khảo các khu vực chức năng đối soát tiêu biểu sau:
- Booking.com: Truy cập phân hệ tài chính trên Extranet (như mục Finance / Reservation statements & Financial overviews) để tải bảng kê chi tiết từng đặt phòng và hóa đơn hoa hồng, hoặc đồng bộ trạng thái đặt phòng/No-show qua Reporting API theo tài liệu kỹ thuật dành cho đối tác [10].
- Agoda: Truy cập hệ thống YCS -> phân hệ thanh toán ePass (như mục Current Transactions / Remittances) để tải bảng kê quyết toán đơn trả trước và chi tiết các khoản cấn trừ tự động của đơn Property Collect [11][12].
- Traveloka & Expedia (ví dụ nhóm chức năng đối soát trên cổng đối tác): Trên cổng Traveloka TERA hoặc Expedia Partner Central, kế toán truy cập phân hệ tài chính/kế toán (Finance / Accounting / Settlements / Remittances) tương ứng với phương thức thanh toán đang kích hoạt của cơ sở để tải danh sách khoản thanh toán theo kỳ hoặc tra cứu hạn mức thẻ ảo VCC.
Đầu ra: ba bảng cùng khóa Booking ID. Phụ trách: lễ tân (dữ liệu ca), kế toán doanh thu.
3.2. Bước 2: Khớp ba chiều theo Booking ID
Chiều thứ nhất đối chiếu Folio với bảng kê: trạng thái lưu trú, số đêm, giá gộp, tỷ lệ hoa hồng và các khoản cấn trừ chéo. Khách sạn có thể mở sẵn công cụ tính hoa hồng OTA (mẫu 100.000.000 VNĐ doanh thu, hoa hồng 15%) để ước tính nhanh hoa hồng và doanh thu ước tính sau hoa hồng khi dựng công thức kiểm tra. Chiều thứ hai đối chiếu tổng bảng kê với sao kê ngân hàng hoặc lô kết toán POS. Kế toán có thể đặt ngưỡng dung sai nhỏ cho sai số làm tròn ngoại tệ, ví dụ dưới 1.000–5.000 đồng mỗi đặt phòng; đây là mốc tham khảo nội bộ, không phải quy định pháp lý. Khoản vượt ngưỡng chuyển sang Bước 4. Đầu ra: danh sách khớp và danh sách lệch. Phụ trách: kế toán doanh thu.
3.3. Bước 3: Tách doanh thu gộp, hoa hồng và thuế nhà thầu
Với mỗi đặt phòng khớp, tách rõ các dòng: giá trị dịch vụ thực bán cho khách, hoa hồng cùng khuyến mại đồng tài trợ, khoản cấn trừ công nợ giữa các đơn (nếu có), và chi phí dịch vụ thanh toán thẻ (phí POS, phí ngân hàng). Không cấn trừ ngược hoa hồng vào doanh thu bán phòng đối với mô hình đại lý bán lẻ. Đồng thời xác định nghĩa vụ khấu trừ, nộp thay và thông báo thuế nhà thầu theo quy định tại Nghị định 252/2026/NĐ-CP và Luật Thuế GTGT 48/2024/QH15 (Mục 5.2). Đầu ra: bảng doanh thu, chi phí và nghĩa vụ thuế theo kênh. Phụ trách: kế toán tổng hợp.
3.4. Bước 4: Phân loại, truy vết và xử lý sai lệch công nợ
Đưa mọi Booking ID lệch vào một sổ ngoại lệ, phân loại theo năm nhóm ở Mục 4, rồi thực hiện đối chiếu hoặc gửi yêu cầu hỗ trợ kèm bằng chứng trên Extranet theo quy định hợp đồng của từng sàn (riêng báo cáo trạng thái No-show phải thực hiện trong đúng cửa sổ thời gian tại Mục 4.1). Mỗi ngoại lệ ghi rõ người xử lý, ngày gửi, kết quả. Đầu ra: sổ ngoại lệ có trạng thái. Phụ trách: kế toán doanh thu và trưởng lễ tân.
3.5. Bước 5: Khóa sổ kỳ đối soát, hạch toán chuẩn mực và bàn giao kế toán thuế
Khi ngoại lệ đã xử lý hoặc có thuyết minh điều chỉnh, kế toán khóa kỳ, ghi nhận doanh thu kế toán (TK 511 chưa thuế GTGT), thuế GTGT đầu ra (TK 33311), chi phí bán hàng (TK 641 / TK 6421) trên sổ kế toán pháp định và lập báo cáo quản trị bộ phận theo chuẩn STR / USALI [8][9], đồng thời gạch công nợ từng Booking ID. Biên bản đối soát có chữ ký lễ tân, kế toán, quản lý cùng bộ chứng từ bốn lớp (Mục 5.3) được bàn giao cho kế toán thuế. Phụ trách: kế toán tổng hợp, quản lý ký duyệt.
3.6. Ví dụ minh họa bóc tách dòng tiền một đặt phòng đại lý bán lẻ quẹt thẻ ảo (VCC)
| Bước tính | Diễn giải & Căn cứ | Số tiền (đồng) |
|---|---|---|
| Giá niêm yết gốc | Giá công bố đã bao gồm thuế GTGT (không thu phí phục vụ riêng) | 2.000.000 |
| Khuyến mại đồng tài trợ 10% | −10% × 2.000.000 (khấu trừ trực tiếp trên giá bán cho khách) | −200.000 |
| Giá khách trả thực tế (Tổng hóa đơn trên Folio) | Giá dịch vụ thực bán đã bao gồm thuế GTGT đầu ra | 1.800.000 |
| Hoa hồng đại lý OTA 18% | −18% × 1.800.000 (tính trên giá thực bán theo hợp đồng đại lý) | −324.000 |
| Hạn mức thẻ ảo VCC (Số thuần OTA thanh toán) | Số tiền sàn nạp vào thẻ VCC để khách sạn quẹt máy POS | 1.476.000 |
| Phí chiết khấu thẻ POS giả định 2,2% | −2,2% × 1.476.000 (phí ngân hàng thanh toán thẻ thu) | −32.472 |
| Dòng tiền thực vào tài khoản ngân hàng | Số tiền ngân hàng báo có sau khi trừ phí POS | 1.443.528 |
Phân định nhất quán 4 giá trị tài chính từ ví dụ trên:
- Tổng giá trị hóa đơn điện tử GTGT (Invoice Total): Lập theo đúng giá khách trả thực tế là 1.800.000 đồng (gồm doanh thu dịch vụ lưu trú chưa thuế GTGT và phần thuế GTGT đầu ra).
- Doanh thu kế toán tính thuế (Statutory Accounting Revenue — TK 511): Là phần giá trị dịch vụ chưa bao gồm thuế GTGT đầu ra được bóc tách từ tổng hóa đơn 1.800.000 đồng (ví dụ với thuế suất GTGT 10%, doanh thu chưa thuế là
1.800.000 ÷ 1,1 ≈ 1.636.364 đồngvà thuế GTGT đầu ra là163.636 đồng). Trên sổ kế toán pháp định Việt Nam (Thông tư 200/2014/TT-BTC hoặc Thông tư 133/2016/TT-BTC), khoản hoa hồng đại lý 324.000 đồng được hạch toán vào chi phí bán hàng (TK 641hoặcTK 6421). - Doanh thu phòng đối sánh quản trị (STR / USALI Rooms Revenue): Trong mô hình đại lý bán lẻ của ví dụ này (không có phí phục vụ riêng), doanh thu phòng dùng để tính ADR và RevPAR được ghi nhận theo giá phòng gộp chưa thuế GTGT (
1.636.364 đồng, tức trước khi trừ hoa hồng 324.000 đồng); đồng thời trên báo cáo đối sánh STR và báo cáo quản trị bộ phận theo khung USALI 12 [8][9], khoản hoa hồng 324.000 đồng được phân bổ vào chi phí bộ phận buồng phòng (Rooms Department Expense) [9]. (Lưu ý mở rộng: nếu khách sạn có thu thêm phí phục vụ bắt buộc và giữ lại với tư cách chủ thể chínhprincipalthì phần phí giữ lại đó được tính vào doanh thu phòng theo hướng dẫn STR, còn nếu là khoản thu hộ/tiền thưởng chuyển trả trực tiếpagent/pass-throughthì phải loại trừ; và nếu đặt phòng thuộc hợp đồng bán buôn giá NetWholesale Net Ratethì doanh thu phòng chỉ ghi nhận theo giá Net hợp đồng [9]). - Dòng tiền thực thu (Cash Settlement): Đúng 1.443.528 đồng. Khoản phí POS 32.472 đồng được hạch toán riêng vào chi phí dịch vụ thanh toán ngân hàng, không trừ vào doanh thu phòng và không treo lại trên công nợ phải thu OTA.
4. Cách bóc tách và xử lý 5 tình huống lệch công nợ OTA kinh điển
| Tình huống | Dấu hiệu | Xử lý và phòng ngừa |
|---|---|---|
| 1. No-show quên báo | Bảng kê tính hoặc cấn trừ hoa hồng cho đặt phòng khách không đến | Rà trạng thái trong Night Audit; báo No-show đúng cửa sổ từng sàn (Booking.com: đến 48h sau check-out; Agoda Property Collect: tự báo trên YCS trong 72h từ 00:00 ngày đến) |
| 2. Hủy sát giờ, hoàn tiền lệch PMS | Folio đã hủy mà bảng kê vẫn tính, hoặc ngược lại | Ghi thay đổi trạng thái ở cả hai nơi trong cùng ca và lưu bằng chứng xác nhận |
| 3. Phí POS khi quẹt thẻ ảo | Tiền về ngân hàng thấp hơn hạn mức thẻ VCC trên Extranet | Ghi phí POS vào chi phí dịch vụ thanh toán ngân hàng riêng |
| 4. Chênh lệch tỷ giá | VND khác nhau giữa ngày đặt, ngày ở và ngày quyết toán | Lưu tỷ giá quy đổi của sàn cạnh Booking ID để đối chiếu |
| 5. Đổi phòng, gia hạn tại quầy | Hoa hồng sai hoặc lệch công nợ ở phần phát sinh | Cập nhật thay đổi đặt phòng gốc trên Extranet; tách phụ thu riêng sang Folio thứ hai |
4.1. Khách không đến (No-show) nhưng quên báo trong cửa sổ quy định của từng sàn
Với các đơn thu tại khách sạn (Hotel Collect hoặc Property Collect) mà khách không đến nhận phòng và khách sạn không thu được tiền phòng hay phí phạt, nếu lễ tân không cập nhật trạng thái No-show đúng hạn, hệ thống OTA mặc định lượt lưu trú đã hoàn tất để tính hoặc cấn trừ hoa hồng. Cửa sổ thời gian báo cáo No-show được quy định riêng biệt theo từng sàn:
- Booking.com: Cho phép đối tác báo cáo No-show từ 00:00 ngày check-in dự kiến cho đến tối đa 48 giờ sau ngày check-out dự kiến (áp dụng cho các đặt phòng đủ điều kiện báo No-show theo quy định của sàn) [10].
- Agoda (đơn Property Collect): Tính năng tự đánh dấu No-show trực tiếp trên cổng YCS chỉ mở trong vòng 72 giờ tính từ 00:00 của ngày khách đến dự kiến (arrival date) [12]. Nếu khách sạn để quá mốc 72 giờ này (ví dụ đơn đặt dài ngày mà đợi đến sau ngày check-out mới kiểm tra), nút tự phục vụ trên YCS sẽ đóng lại; khi đó hệ thống mặc định đặt phòng đã hoàn tất và cơ sở bắt buộc phải liên hệ bộ phận hỗ trợ đối tác (Agoda Accommodation Support) kèm chứng từ xác minh để đề nghị xem xét thủ công [12].
Mỗi ca kiểm toán đêm nên rà một danh sách No-show riêng, đối chiếu quy tắc xử lý khách No-show trong khách sạn.
4.2. Hủy sát giờ hoặc hoàn tiền không đồng bộ với PMS
Khách hủy trong khung phạt, khách sạn chấp thuận miễn giảm một phần, hoặc sàn hỗ trợ hoàn tiền cho khách mà PMS vẫn giữ trạng thái đặt phòng hoàn tất. Folio và bảng kê khi đó lệch cả doanh thu lẫn hoa hồng. Cần kiểm tra lịch sử thông báo và nhật ký thao tác ở cả hai hệ thống để xác định thỏa thuận nào được xác nhận hợp lệ, điều chỉnh sổ sách và gửi yêu cầu đối soát kèm bằng chứng trên Extranet.
4.3. Phí POS khi quẹt thẻ ảo khiến tiền thực nhận thấp hơn Extranet
Tiền về thấp hơn số thuần nhưng OTA không cấp thiếu hạn mức thẻ. Phí chiết khấu giao dịch thẻ POS (MDR) mang tính giả định minh họa khoảng 1,8%–3% tùy hợp đồng dịch vụ thanh toán thẻ của cơ sở với từng ngân hàng thương mại. Kế toán ghi khoản này thành chi phí dịch vụ thanh toán ngân hàng, tách khỏi hoa hồng, và gạch công nợ OTA theo đúng hạn mức thẻ VCC đã quẹt thành công trên bảng kê Extranet. Nếu thẻ bị từ chối vì quá hạn hoặc sai số tiền, kế toán yêu cầu sàn kiểm tra và cấp lại hạn mức theo quy trình thanh toán của kênh.
4.4. Chênh lệch tỷ giá giữa ngày nhận đơn, ngày check-out và ngày quyết toán
Khi giá niêm yết hoặc bảng kê gốc neo theo ngoại tệ còn tiền về bằng đồng Việt Nam, ba mốc ngày có thể cho ba mức quy đổi khác nhau. Kế toán lưu tỷ giá quy đổi được sàn công bố trên bảng kê quyết toán cạnh từng Booking ID, hạch toán phần chênh lệch tỷ giá thực tế phát sinh vào tài khoản doanh thu/chi phí tài chính theo chế độ kế toán và kiểm tra lại cấu hình đồng tiền niêm yết nếu biên độ lệch lớn.
4.5. Đổi phòng hoặc gia hạn tại quầy khiến hoa hồng tính sai phần phát sinh
Khách nâng hạng, đổi phòng hoặc ở thêm đêm ngay tại quầy. Nếu thay đổi thuộc phạm vi đặt phòng OTA gốc mà không cập nhật trên Extranet, bảng kê sẽ lệch với thực tế lưu trú; ngược lại nếu các dịch vụ tiêu dùng phát sinh tại chỗ do khách tự chi trả riêng bị gộp chung vào Folio công nợ OTA thì số dư phải thu OTA sẽ bị lệch. Do đó, phần dịch vụ phát sinh riêng tại quầy cần tách sang Folio thứ hai do khách thanh toán trực tiếp.
5. Hướng dẫn xuất hóa đơn GTGT và xử lý Thuế nhà thầu (FCT) khi bán phòng qua OTA
5.1. Nguyên tắc ghi nhận doanh thu và thời điểm xuất hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP
Kể từ ngày 01/07/2026, Nghị định số 254/2026/NĐ-CP (ban hành ngày 30/06/2026) chính thức có hiệu lực và thay thế, làm hết hiệu lực thi hành Nghị định số 123/2020/NĐ-CP cùng Nghị định số 70/2025/NĐ-CP theo quy định tại Khoản 1 và Khoản 2 Điều 43 Nghị định số 254/2026/NĐ-CP [3].
Theo Khoản 2 Điều 9 Nghị định số 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với cung cấp dịch vụ (bao gồm cả cung cấp dịch vụ cho tổ chức, cá nhân nước ngoài) là thời điểm hoàn thành việc cung cấp dịch vụ không phân biệt đã thu được tiền hay chưa thu được tiền; trường hợp người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ thì thời điểm lập hóa đơn là thời điểm thu tiền (không bao gồm trường hợp thu tiền đặt cọc theo quy định của Bộ luật Dân sự để đảm bảo thực hiện hợp đồng cung cấp dịch vụ) [3].
Khi áp dụng quy định trên vào hoạt động bán phòng qua kênh OTA, kế toán cần căn cứ vào dòng tiền thực tế và bản chất hợp đồng ký kết với từng sàn:
- Xác định thời điểm lập hóa đơn đối với đơn trả trước qua sàn (OTA Collect): Pháp luật hóa đơn quy định nghĩa vụ lập hóa đơn trước khi hoàn thành dịch vụ gắn với hành vi người cung cấp dịch vụ thu tiền trước. Do đó, thời điểm lập hóa đơn phụ thuộc vào cấu trúc điều khoản thanh toán/ủy nhiệm thu trong hợp đồng giữa khách sạn và OTA:
- Nếu khách sạn chưa nhận tiền giải ngân từ sàn và theo hợp đồng khoản tiền khách thanh toán trên nền tảng chỉ đang do sàn tạm giữ theo điều kiện đặt phòng/hoàn hủy trước khi lưu trú (chưa cấu thành khoản thu tiền trước của cơ sở lưu trú), khách sạn lập hóa đơn điện tử GTGT tại thời điểm hoàn thành việc cung cấp dịch vụ lưu trú (Check-out).
- Nếu khách sạn trực tiếp thu tiền trước từ khách hàng (ngoài trường hợp thu tiền đặt cọc để đảm bảo thực hiện hợp đồng theo Bộ luật Dân sự), hoặc sàn đã giải ngân tiền thanh toán dịch vụ về tài khoản của khách sạn trước khi khách đến ở, hoặc điều khoản hợp đồng ủy nhiệm thu xác lập pháp lý rằng thời điểm sàn thu tiền của khách đồng thời là thời điểm thu tiền trước của khách sạn, thì thời điểm lập hóa đơn là thời điểm thu tiền theo đúng Khoản 2 Điều 9 Nghị định số 254/2026/NĐ-CP [3].
- Giá trị lập hóa đơn: Trong mô hình đại lý bán lẻ thông thường (khách sạn quyết định giá bán cho khách và là chủ thể trực tiếp cung cấp dịch vụ lưu trú), hóa đơn điện tử lập cho khách phải ghi nhận theo toàn bộ giá trị dịch vụ thực bán, tuyệt đối không xuất hóa đơn theo số tiền thuần (Net) sau khi đã trừ hoa hồng OTA. Việc xuất hóa đơn theo số tiền thuần (80%–85% giá bán) làm thiếu hụt doanh thu tính thuế và dẫn đến rủi ro bị ấn định, truy thu thuế. Riêng trường hợp hợp đồng ký kết với đối tác theo mô hình bán buôn buồng phòng giá Net cố định đặc thù, kế toán căn cứ trực tiếp điều khoản hợp đồng pháp lý để lập hóa đơn đúng đối tượng và giá trị hợp đồng.
5.2. Phân định nghĩa vụ khấu trừ, nộp thay và thông báo Thuế nhà thầu (FCT) theo Nghị định 252/2026/NĐ-CP và Luật Thuế GTGT 48/2024/QH15
Đối với khoản hoa hồng dịch vụ đặt phòng trả cho nhà cung cấp nước ngoài trên nền tảng thương mại điện tử, khung pháp lý hiện hành gồm:
- Về thuế GTGT: Điểm c Khoản 3 Điều 10 Thông tư số 69/2025/TT-BTC đã bãi bỏ các quy định về thuế GTGT đối với nhà thầu nước ngoài tại Thông tư số 103/2014/TT-BTC (bãi bỏ Điều 6, Điều 9, Điều 12 và Điều 15), đồng thời Điểm a Khoản 6 Điều 9 Thông tư số 69/2025/TT-BTC loại trừ dịch vụ do nhà cung cấp nước ngoài cung cấp qua kênh thương mại điện tử và các nền tảng số khỏi biểu tỷ lệ % tính thuế GTGT trực tiếp thông thường [5]. Theo Khoản 3 Điều 9 Luật Thuế GTGT số 48/2024/QH15, dịch vụ do nhà cung cấp nước ngoài không có cơ sở thường trú tại Việt Nam cung cấp qua kênh thương mại điện tử và các nền tảng số áp dụng mức thuế suất thuế GTGT là 10% [4].
- Về thuế TNDN: Phần thuế TNDN nhà thầu tiếp tục xác định theo tỷ lệ % trên doanh thu tính thuế TNDN quy định tại Thông tư số 103/2014/TT-BTC (tỷ lệ 5% đối với dịch vụ) và Điều 44 Nghị định số 252/2026/NĐ-CP [1][6].
- Về phân định chủ thể có trách nhiệm khấu trừ, nộp thay và kê khai: Căn cứ Khoản 4 Điều 4 Luật Thuế GTGT số 48/2024/QH15 [4] và Điều 43, Điều 44, Điều 45, Điều 46 Nghị định số 252/2026/NĐ-CP (có hiệu lực từ ngày 01/07/2026) [6], nghĩa vụ được phân nhánh theo tư cách của bên mua dịch vụ tại Việt Nam như sau:
Nhánh 1: Cơ sở lưu trú là tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế GTGT (Khoản 3 và Khoản 4 Điều 43 Nghị định 252/2026/NĐ-CP).
- Trách nhiệm khấu trừ và nộp thay (Khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP): Tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế GTGT khi mua dịch vụ của nhà cung cấp nước ngoài trên nền tảng thương mại điện tử có trách nhiệm:
- Khấu trừ, nộp thay số thuế GTGT phải nộp của nhà cung cấp nước ngoài đối với việc cung cấp dịch vụ theo quy định của pháp luật thuế GTGT (thuế suất 10% theo Khoản 3 Điều 9 Luật Thuế GTGT 48/2024/QH15) [4][6];
- Khấu trừ, nộp thay số thuế TNDN phải nộp của nhà cung cấp nước ngoài theo quy định tại Điều 44 Nghị định 252/2026/NĐ-CP và Thông tư 103/2014/TT-BTC (tỷ lệ 5% trên doanh thu tính thuế TNDN) [1][6].
- Thời điểm khấu trừ và kỳ kê khai (Khoản 1 Điểm a Điều 44 và Khoản 3, Khoản 5 Điều 45 Nghị định 252/2026/NĐ-CP): Thời điểm thực hiện khấu trừ là thời điểm thanh toán cho nhà cung cấp nước ngoài. Doanh nghiệp thực hiện khai số thuế đã khấu trừ theo từng lần phát sinh, hoặc khai theo tháng nếu phát sinh nhiều lần trong tháng, theo hồ sơ kê khai số thuế đã khấu trừ do Bộ trưởng Bộ Tài chính hướng dẫn (áp dụng biểu mẫu tờ khai khấu trừ thuế nhà thầu theo Thông tư 80/2021/TT-BTC và văn bản hướng dẫn thi hành Nghị định 252/2026/NĐ-CP của Bộ Tài chính) [2][6].
- Cơ chế thông báo điện tử để tránh khấu trừ trùng trên nền tảng (Khoản 4 Điều 43 Nghị định 252/2026/NĐ-CP): Trường hợp tổ chức kinh doanh tại Việt Nam đã thực hiện khấu trừ, nộp thay theo Khoản 3 Điều 43 đối với giao dịch phát sinh trên nền tảng thương mại điện tử có chức năng thanh toán và chức năng đặt hàng trực tuyến, doanh nghiệp thông báo bằng phương thức điện tử cho chủ quản nền tảng thương mại điện tử để không thực hiện khấu trừ thuế đối với cùng giao dịch đó [6]. Thông báo phải có đầy đủ thông tin xác định giao dịch đã được khấu trừ, nộp thay gồm: mã số thuế của tổ chức đã khấu trừ, mã giao dịch hoặc mã đơn hàng, giá trị giao dịch, số thuế đã khấu trừ, nộp thay và thông tin của tổ chức, cá nhân cung cấp dịch vụ. Tổ chức kinh doanh tại Việt Nam và chủ quản nền tảng có trách nhiệm lưu giữ thông tin, chứng từ liên quan và cung cấp cho cơ quan quản lý thuế khi có yêu cầu [6].
Nhánh 2: Giao dịch chưa được tổ chức kinh doanh tại Việt Nam hoặc chủ quản nền tảng thương mại điện tử khấu trừ, nộp thay (Khoản 2 Điều 43 và Khoản 2 Điều 46 Nghị định 252/2026/NĐ-CP; Chương IX Thông tư 80/2021/TT-BTC).
- Theo Khoản 2 Điều 46 Nghị định số 252/2026/NĐ-CP, nhà cung cấp nước ngoài có hoạt động kinh doanh trên nền tảng thương mại điện tử với tổ chức, cá nhân tại Việt Nam, có doanh thu từ Việt Nam chưa được tổ chức kinh doanh tại Việt Nam (theo Khoản 3 Điều 43) hoặc chủ quản nền tảng thương mại điện tử (theo Khoản 2 Điều 43) khấu trừ, kê khai, nộp thay (ví dụ trường hợp bên mua dịch vụ tại Việt Nam là hộ kinh doanh, cá nhân kinh doanh hoặc tổ chức không áp dụng phương pháp khấu trừ thuế GTGT) thì nhà cung cấp nước ngoài có trách nhiệm trực tiếp đăng ký, khai thuế, nộp thuế thông qua Hệ thống thông tin quản lý thuế (
etaxvn.gdt.gov.vn) [2][6][7]. - Đồng thời theo Khoản 2 Điều 43 Nghị định số 252/2026/NĐ-CP, trường hợp nhà cung cấp nước ngoài hoạt động trên nền tảng thương mại điện tử đã được chủ quản nền tảng thương mại điện tử có chức năng đặt hàng trực tuyến và chức năng thanh toán khấu trừ, khai và nộp thay số thuế GTGT, thuế TNDN phải nộp theo từng giao dịch thì nhà cung cấp nước ngoài không phải khai, nộp lại thuế đối với các giao dịch đã được chủ quản nền tảng khấu trừ, nộp thay đó [6].
Phương pháp quy đổi Gross-up khi doanh nghiệp khách sạn khấu trừ, nộp thay trên số hoa hồng thuần (Net chưa bao gồm thuế): Khi hợp đồng quy định số tiền hoa hồng nền tảng nước ngoài được hưởng là số thuần (chưa bao gồm thuế tại Việt Nam) và doanh nghiệp khách sạn (áp dụng phương pháp khấu trừ thuế GTGT) thực hiện khấu trừ, nộp thay theo Khoản 3 Điều 43 và Điều 44 Nghị định 252/2026/NĐ-CP:
- Bước 1 — Xác định doanh thu tính thuế TNDN và số thuế TNDN khấu trừ (5%):
- Doanh thu tính thuế TNDN = Số hoa hồng thuần (Net) ÷ (1 − 0,05)
- Thuế TNDN phải khấu trừ, nộp thay = Doanh thu tính thuế TNDN × 5%
- Bước 2 — Xác định giá tính thuế GTGT và số thuế GTGT khấu trừ (thuế suất 10%):
- Giá tính thuế GTGT (giá dịch vụ chưa có thuế GTGT, đã bao gồm thuế TNDN nộp thay) = Doanh thu tính thuế TNDN
- Thuế GTGT phải khấu trừ, nộp thay = Giá tính thuế GTGT × 10%
5.3. Bộ hồ sơ bốn lớp bảo vệ chi phí hoa hồng OTA khi quyết toán thuế TNDN
- Hợp đồng đại lý/thương mại điện tử hoặc điều khoản hợp tác tải từ Extranet, kèm thông tin mã số thuế của khách sạn và nhà cung cấp.
- Bảng kê đối soát chi tiết từng Booking ID (bao gồm cả bảng kê các khoản cấn trừ tự động nếu có) và biên bản khóa sổ cuối kỳ có chữ ký lễ tân, kế toán, quản lý.
- Chứng từ thanh toán không dùng tiền mặt: ủy nhiệm chi trả hoa hồng (Hotel Collect) hoặc sao kê ngân hàng kèm bảng kê quyết toán/bù trừ công nợ hoa hồng (OTA Collect / Property Collect).
- Hồ sơ kê khai, chứng từ nộp thuế vào ngân sách nhà nước và thông báo điện tử gửi nền tảng theo Khoản 3, Khoản 4 Điều 43 và Điều 45 Nghị định số 252/2026/NĐ-CP (kèm kết quả tra cứu thông tin đăng ký thuế của nhà cung cấp nước ngoài trên Cổng
etaxvn.gdt.gov.vnđối với các trường hợp liên quan).
Hộ kinh doanh, cá nhân kinh doanh áp dụng quy định riêng theo Nghị định số 252/2026/NĐ-CP và Nghị định số 68/2026/NĐ-CP; cơ sở cần đối chiếu trực tiếp với cơ quan thuế quản lý.
6. Chuẩn hóa dữ liệu đặt phòng và Folio đầu vào cho kỳ đối soát cùng DIRU
Phần lớn thời gian kẹt ở Bước 1 đến Bước 3 đến từ dữ liệu đầu vào đứt gãy: chép tay đặt phòng từ email vào Excel, sai Booking ID, phụ thu tại quầy gộp nhầm vào đơn OTA. Folio chuẩn ngay từ đầu thì kế toán chỉ phải xử lý ngoại lệ.
DIRU đang trong lộ trình phát triển, dự kiến ra mắt quý 2 năm 2027, nên chưa phân hệ nào mở đăng ký. Định hướng công bố:
- Phân hệ kết nối kênh phân phối DIRU CMS đồng bộ hai chiều quỹ phòng, giá bán và đưa dữ liệu đặt phòng từ OTA về PMS qua nhà cung cấp kết nối kênh được hỗ trợ; xem thêm giải pháp quản lý kênh OTA.
- DIRU PMS có mức phí 0 đồng mỗi tháng cho vận hành lõi (lịch đặt phòng, sơ đồ phòng, nhận và trả phòng, Folio cơ bản); chi phí các phân hệ khác nằm ở biểu phí giải pháp.
- DIRU Ops hỗ trợ theo dõi công nợ phải thu đối tác; DIRU E-Invoice đồng bộ dữ liệu Folio sang phần mềm hóa đơn điện tử của nhà cung cấp được cấp phép.
Ranh giới cần rõ: các phân hệ này giúp Booking ID, mô hình thu tiền và số dư Folio nhất quán hơn tại điểm vào và ca kiểm toán đêm. Chúng không phải cổng thanh toán, không tự quẹt thẻ ảo, không tự quyết toán sao kê với OTA. Khớp Extranet với ngân hàng, khiếu nại và hạch toán thuế vẫn do kế toán thực hiện. Để thử nghiệm nhanh bài toán chi phí kênh, chủ cơ sở và kế toán có thể dùng máy tính hoa hồng OTA nạp sẵn kịch bản 100 triệu VNĐ — 15%, hoặc liên hệ đội ngũ DIRU để trao đổi bài toán dữ liệu và nhận thông tin lộ trình.
7. Câu hỏi thường gặp (FAQ)
Khách sạn nhận tiền Net từ Agoda hoặc Traveloka thì xuất hóa đơn GTGT theo số tiền thực nhận về ngân hàng hay giá bán phòng gộp?
Trong mô hình đại lý hoặc trung gian đặt phòng trực tuyến thông thường (nơi khách sạn quyết định giá bán lẻ niêm yết và trực tiếp cung cấp dịch vụ lưu trú cho khách), cơ sở lưu trú ghi nhận doanh thu và lập hóa đơn điện tử GTGT theo toàn bộ giá trị dịch vụ thực bán cho khách lưu trú thay vì xuất theo số tiền thuần (Net) chuyển về tài khoản ngân hàng. Theo Khoản 2 Điều 9 Nghị định số 254/2026/NĐ-CP (thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP từ ngày 01/07/2026), thời điểm lập hóa đơn dịch vụ là thời điểm hoàn thành cung cấp dịch vụ (Check-out), hoặc thời điểm thu tiền nếu người cung cấp dịch vụ có thu tiền trước hoặc trong khi cung cấp dịch vụ (không bao gồm tiền đặt cọc theo Bộ luật Dân sự để đảm bảo thực hiện hợp đồng). Đối với đơn trả trước qua OTA, nếu theo hợp đồng khoản tiền sàn đang giữ chưa được giải ngân và chưa cấu thành khoản thu tiền trước của khách sạn thì hóa đơn được lập khi hoàn thành dịch vụ (Check-out); trường hợp khách sạn trực tiếp thu tiền trước (ngoài tiền đặt cọc bảo đảm hợp đồng) hoặc điều khoản ủy nhiệm thu trong hợp đồng xác lập thời điểm sàn thu hộ đồng thời là thời điểm khách sạn thu tiền trước thì lập hóa đơn tại thời điểm thu tiền. Riêng hợp đồng bán buôn giá Net cố định đặc thù, kế toán căn cứ trực tiếp điều khoản hợp đồng pháp lý với đối tác.
Vì sao quẹt thẻ tín dụng ảo (VCC) của OTA trên máy POS ngân hàng thường hụt thêm 1,8%–3% so với số tiền Net trên Extranet?
Thẻ tín dụng ảo (Virtual Credit Card — VCC) do Agoda, Expedia hoặc Booking.com phát hành thường thuộc dòng thẻ doanh nghiệp quốc tế (Mastercard hoặc Visa Corporate). Khi lễ tân cà thẻ VCC qua thiết bị POS tại quầy, ngân hàng thanh toán thẻ thu phí chiết khấu giao dịch thẻ (MDR/Merchant Discount Rate; con số 1,8%–3% là mức giả định minh họa theo mặt bằng một số ngân hàng thương mại, không phải biểu phí cố định và khách sạn cần đối chiếu hợp đồng ngân hàng của mình). Khoản hụt này là chi phí dịch vụ thanh toán ngân hàng chứ không phải OTA trả thiếu tiền, do đó kế toán cần tách riêng dòng phí POS khỏi công nợ phải thu OTA để gạch nợ chính xác từng Booking ID.
Khách đặt qua Booking.com hoặc Agoda không đến nhận phòng (No-show) thì làm sao để khách sạn không bị tính hoa hồng oan?
Đối với các đơn thu tại khách sạn (Hotel Collect / Property Collect) mà khách không đến và khách sạn không thu được tiền phòng hay phí phạt, lễ tân phải báo cáo trạng thái No-show trên Extranet trong đúng cửa sổ thời gian của từng sàn: Booking.com cho phép báo No-show từ 00:00 ngày check-in dự kiến đến tối đa 48 giờ sau ngày check-out dự kiến (tùy điều kiện hợp lệ của từng đặt phòng); trong khi Agoda (đối với đơn Property Collect) mở tính năng tự báo No-show trên cổng YCS trong vòng 72 giờ tính từ 00:00 của ngày khách đến dự kiến (arrival date). Với Agoda Property Collect, nếu quá mốc 72 giờ tự phục vụ trên YCS, nút báo tự động sẽ đóng và hệ thống mặc định đặt phòng đã hoàn tất trừ khi khách sạn liên hệ bộ phận hỗ trợ đối tác (Agoda Accommodation Support) kèm bằng chứng xác minh để đề nghị xử lý.
Khách sạn bán phòng qua Agoda, Booking.com có phải khấu trừ và nộp thay Thuế nhà thầu (FCT) không?
Nghĩa vụ thuế phụ thuộc vào phương pháp tính thuế GTGT của cơ sở lưu trú và cơ chế khấu trừ theo Nghị định số 252/2026/NĐ-CP (có hiệu lực từ ngày 01/07/2026) cùng Luật Thuế GTGT số 48/2024/QH15. Theo Khoản 3 Điều 43 Nghị định 252/2026/NĐ-CP, tổ chức kinh doanh tại Việt Nam áp dụng phương pháp khấu trừ thuế GTGT khi mua dịch vụ của nhà cung cấp nước ngoài trên nền tảng thương mại điện tử có trách nhiệm khấu trừ, nộp thay thuế GTGT (thuế suất 10% theo Khoản 3 Điều 9 Luật Thuế GTGT 48/2024/QH15; lưu ý Điểm c Khoản 3 Điều 10 Thông tư 69/2025/TT-BTC đã bãi bỏ quy định thuế GTGT tại Thông tư 103/2014/TT-BTC) và thuế TNDN (tỷ lệ 5% trên doanh thu tính thuế TNDN theo Điều 44 Nghị định 252/2026/NĐ-CP và Thông tư 103/2014/TT-BTC); đồng thời theo Khoản 4 Điều 43 Nghị định 252/2026/NĐ-CP, doanh nghiệp thông báo bằng phương thức điện tử cho chủ quản nền tảng thương mại điện tử kèm mã số thuế, mã giao dịch và số thuế đã khấu trừ nộp thay để tránh khấu trừ trùng. Ngược lại, đối với các giao dịch chưa được tổ chức kinh doanh tại Việt Nam hoặc chủ quản nền tảng khấu trừ, nộp thay (ví dụ bên mua là hộ kinh doanh, cá nhân kinh doanh hoặc tổ chức không thuộc diện khấu trừ tại Khoản 3 Điều 43), nhà cung cấp nước ngoài có trách nhiệm trực tiếp đăng ký, khai và nộp thuế qua Hệ thống thông tin quản lý thuế (etaxvn.gdt.gov.vn) theo Khoản 2 Điều 46 Nghị định 252/2026/NĐ-CP và Chương IX Thông tư 80/2021/TT-BTC.