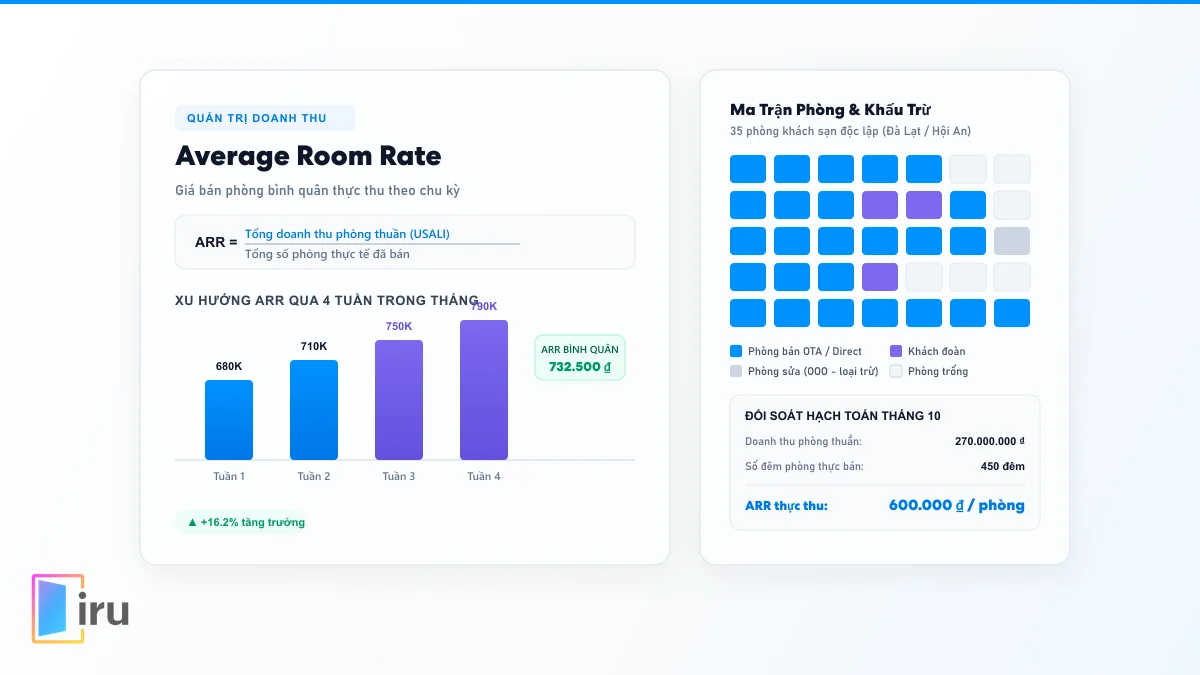
ARR (Average Room Rate) là giá bán phòng bình quân trên mỗi phòng thực tế đã bán trong một kỳ kinh doanh của khách sạn, tính bằng công thức: ARR = Tổng doanh thu phòng thuần ÷ Tổng số phòng thực tế đã bán. Chỉ số này phản ánh hiệu quả định giá sau khi đã bóc tách các khoản ngoài tiền phòng.
1. ARR là gì? Phân biệt ARR trong khách sạn và ARR trong công nghệ
Cụm viết tắt ARR xuất hiện ở hai ngành với hai ý nghĩa hoàn toàn khác nhau. Chủ cơ sở gặp từ này trong báo cáo cần xác định đúng ngữ cảnh trước khi đọc số liệu.
| Ngành | ARR là viết tắt của | Đo lường điều gì | Đơn vị phân tích thường gặp |
|---|---|---|---|
| Quản trị khách sạn & lưu trú | Average Room Rate (giá bán phòng bình quân) | Giá bán trung bình của mỗi phòng đã bán trong một kỳ | VNĐ trên mỗi đêm phòng đã bán |
| Công nghệ phần mềm / SaaS / tài chính doanh nghiệp | Annual Recurring Revenue (doanh thu định kỳ hàng năm) | Doanh thu lặp lại hằng năm từ các hợp đồng thuê bao | VNĐ hoặc USD trên năm |
Bài này chỉ bàn về ARR theo nghĩa Average Room Rate trong vận hành lưu trú. Người đang tìm Annual Recurring Revenue của doanh nghiệp phần mềm sẽ cần một tài liệu về tài chính SaaS, vì hai chỉ số không dùng chung công thức, dữ liệu đầu vào hay mục đích quản trị.
Ở phía khách sạn, ARR còn có các cách gọi tương đương: giá phòng trung bình, giá bán phòng bình quân. Câu hỏi vận hành mà ARR trả lời: "Trung bình mỗi phòng đã bán trong kỳ này mang về bao nhiêu tiền phòng?"
2. Khái niệm và công thức tính ARR chuẩn USALI 12th Edition
Theo cách các tổ chức benchmark như CoStar / STR định nghĩa, ARR là tỷ số giữa doanh thu phòng và số phòng đã bán trong cùng một kỳ:
ARR = Tổng doanh thu phòng thuần ÷ Tổng số phòng thực tế đã bán
Cách ghi nhận doanh thu phòng trong bài này bám theo nguyên tắc của USALI (Uniform System of Accounts for the Lodging Industry) ấn bản 12th Revised Edition do HFTP công bố: doanh thu phòng được tách khỏi các nguồn thu của bộ phận khác trong khách sạn.
Tử số: doanh thu phòng thuần
Tử số là toàn bộ tiền phòng đã bán trong kỳ, sau khi tách các khoản không thuộc về giá phòng:
- Không gồm thuế GTGT (VAT): Mức thuế (8% hoặc 10%) tùy quy định áp dụng tại thời điểm xuất hóa đơn; ARR luôn tính trên giá trước thuế.
- Không gồm phí dịch vụ (Service Charge, ví dụ 5%) nếu khoản này không thuộc doanh thu phòng (như phí phân phối lại cho nhân viên hoặc thu hộ bên thứ ba). Trường hợp cơ sở hạch toán phí dịch vụ kết chuyển vào doanh thu phòng theo chuẩn kế toán, cần áp dụng nhất quán.
- Không gồm doanh thu F&B và dịch vụ khác: ăn sáng buffet bán tách rời, nhà hàng, minibar, giặt ủi, spa, xe đưa đón.
- Có gồm phụ thu gắn liền với tiền phòng, như phụ thu thêm người hoặc giường phụ (extra bed).
Mẫu số: số phòng thực tế đã bán
Mẫu số đếm theo đêm phòng (một phòng trong một đêm) và chỉ gồm phòng có phát sinh doanh thu tiền phòng:
- Loại FOC (Complimentary): phòng tặng đối tác, phòng tiếp thị, phòng ngoại giao không thu tiền.
- Loại House Use: phòng nội bộ cho nhân viên hoặc quản lý ở.
- Phòng Out of Order (OOO): phòng đang sửa chữa, bảo trì không bán được. Phòng OOO không có lượt bán nên đương nhiên không nằm trong mẫu số ARR; ảnh hưởng thật sự của nó nằm ở chỗ khác, ở quỹ phòng sẵn có dùng cho RevPAR và Occupancy (xem Phần 6).
Khi báo cáo nhiều ngày, cộng tổng doanh thu rồi chia cho tổng đêm phòng đã bán của cả kỳ. Không lấy trung bình cộng các mức ADR từng ngày, vì ngày bán nhiều phòng phải có trọng số lớn hơn ngày bán ít phòng (xem ví dụ ở Phần 4).
Lưu ý về quy ước ghi nhận: ARR chỉ so sánh được giữa các kỳ khi cơ sở dùng cùng một quy ước doanh thu và cùng cách đếm đêm phòng. Quy ước nên được ghi thành văn bản nội bộ để kế toán, lễ tân và GM đọc cùng một con số.
3. Bảng hạch toán khoản mục doanh thu khi tính ARR
Bảng dưới đây giúp đội ngũ vận hành và kế toán đối soát từng khoản mục trước khi đưa vào tử số.
| Khoản mục | Tính vào doanh thu phòng cho ARR? | Ghi chú đối soát theo chuẩn USALI & CoStar |
|---|---|---|
| Tiền phòng khách lẻ (Walk-in, đặt trực tiếp) | Có | Tính theo giá phòng thuần, trước VAT và các khoản phí dịch vụ không kết chuyển phòng |
| Tiền phòng bán qua OTA | Có | Ràng buộc theo mô hình hợp đồng: ghi nhận giá Gross (trước hoa hồng) nếu hoa hồng là chi phí bán hàng; hoặc ghi nhận giá Net nếu theo hợp đồng Merchant net rate. Cần áp dụng nhất quán |
| Tiền phòng khách đoàn, khách hợp đồng doanh nghiệp (Group / Corporate) | Có | Theo giá phòng thực tế trong hợp đồng |
| Phụ thu thêm người, giường phụ gắn với tiền phòng | Có | Chỉ khi phụ thu gắn trực tiếp với đêm phòng đó |
| Gói combo (phòng kèm ăn sáng, spa…) | Phần phòng | Chỉ phần phân bổ cho phòng theo quy ước cơ sở; phần F&B hoặc dịch vụ tách ra ngoài |
| Phụ thu nhận phòng sớm, trả phòng muộn (Early check-in / Late check-out fees) | Có (theo chuẩn USALI & CoStar) | Chuẩn USALI và CoStar hạch toán khoản phụ thu này vào Rooms Revenue (Doanh thu phòng); không cộng thêm đêm phòng vào mẫu số nếu thời gian lưu trú vẫn trong cùng ngày nghiệp vụ |
| Thuế GTGT (VAT) | Không | Là khoản thu hộ nhà nước, không phải doanh thu phòng |
| Phí phục vụ (Service Charge) | Không (mặc định) | Tách riêng khỏi giá phòng trừ trường hợp cơ sở có quy ước hạch toán kết chuyển vào doanh thu phòng theo chuẩn |
| Ăn sáng buffet bán tách rời khỏi gói phòng | Không | Thuộc doanh thu F&B |
| Minibar, giặt ủi, xe đưa đón, spa | Không | Thuộc doanh thu dịch vụ khác |
| Phí phòng đảm bảo vắng mặt (Guaranteed No-Show) | Có (theo chuẩn USALI) | USALI hạch toán vào Other Rooms Revenue; lưu ý không cộng phòng vắng mặt vào mẫu số số phòng đã bán |
| Phí hủy phòng muộn (Cancellation Fees) | Không | Chuẩn USALI hạch toán vào Miscellaneous Income (Thu nhập khác), không tính vào doanh thu phòng thuần cho ARR |
Với mẫu số, nguyên tắc đối soát ngắn gọn hơn:
| Loại phòng | Tính vào số phòng đã bán? |
|---|---|
| Phòng có khách trả tiền | Có |
| Phòng FOC cho đối tác | Không |
| Phòng House Use | Không |
| Phòng OOO (bảo trì, sửa chữa) | Không (không có lượt bán) |
ARR là chỉ số quản trị nội bộ. Việc ghi nhận doanh thu, xuất hóa đơn và kê khai thuế vẫn thực hiện theo quy định pháp luật hiện hành và hướng dẫn của kế toán; khung điều kiện kinh doanh và niêm yết giá dịch vụ lưu trú tham chiếu Luật Du lịch số 09/2017/QH14 và Nghị định 168/2017/NĐ-CP.
4. Phân biệt chi tiết ARR và ADR (Average Daily Rate)
Về bản chất toán học, ARR và ADR cùng chia doanh thu phòng cho số phòng đã bán. Điểm khác nhau nằm ở chu kỳ đo lường và mục đích quản trị mà mỗi tên gọi thường đi kèm: ADR gắn với nhịp theo dõi hằng ngày (Daily), còn ARR thường được dùng khi tổng hợp qua tuần, tháng, quý, năm hoặc theo phân khúc khách. Hai tên gọi có thể được dùng thay thế cho nhau trong một số báo cáo; điều quan trọng với cơ sở là xác định rõ kỳ và quy ước doanh thu của con số đang đọc.
Trong thực tế vận hành phần mềm quản lý khách sạn (PMS), ADR được tính và chốt chính xác theo ngày nghiệp vụ (Business Day) qua quy trình kiểm toán đêm (Night Audit), lấy tổng doanh thu tiền phòng trong ngày chia cho tổng số phòng có khách ở trong đêm đó. Ngược lại, ARR được tổng hợp cho các chu kỳ dài hơn (tuần, tháng, quý, năm) bằng cách chia tổng doanh thu phòng lũy kế cho tổng số đêm phòng bán được trong cả kỳ, tránh việc lấy trung bình cộng giản đơn các mức ADR ngày.
| Tiêu chí | ARR (Average Room Rate) | ADR (Average Daily Rate) |
|---|---|---|
| Bản chất | Doanh thu phòng thuần ÷ phòng đã bán | Doanh thu phòng thuần ÷ phòng đã bán |
| Chu kỳ đo thường gặp | Tuần, tháng, quý, mùa vụ, năm; hoặc theo phân khúc | Ngày nghiệp vụ (chốt sau night audit); và các kỳ ngắn |
| Mục đích quản trị | Đánh giá chính sách giá qua mùa vụ và cơ cấu khách | Điều chỉnh giá và bán phòng theo nhịp ngày |
| Người dùng chính | Chủ cơ sở, GM, bộ phận kinh doanh khi họp tháng, quý | Lễ tân, revenue / sales khi điều hành hằng ngày |
| Rủi ro đọc sai | Che mất biến động ngắn hạn (ngày đắt, ngày rẻ) | Dễ phản ứng quá mức với một ngày bất thường |
Ví dụ giả định về trọng số: ngày thứ nhất khách sạn bán 10 phòng, thu 5.000.000đ (ADR ngày 1 = 500.000đ); ngày thứ hai bán 40 phòng, thu 40.000.000đ (ADR ngày 2 = 1.000.000đ). Trung bình cộng hai ADR là 750.000đ, nhưng ARR của cả hai ngày là (5.000.000 + 40.000.000) ÷ (10 + 40) = 900.000đ. Con số sau mới phản ánh đúng giá bình quân thực thu của 50 đêm phòng đã bán.
Cơ sở có thể dùng công cụ tính ADR cho cùng phép chia này: nhập doanh thu phòng và số đêm phòng đã bán của một ngày, một tuần hay cả tháng đều được, miễn là tử số và mẫu số cùng kỳ, cùng quy ước.
5. Ma trận so sánh 4 chỉ số doanh thu lưu trú: ARR, ADR, RevPAR, TRevPAR
Bốn chỉ số này dùng chung các nguồn dữ liệu của PMS nhưng trả lời bốn câu hỏi khác nhau. Một GM đọc riêng lẻ từng chỉ số dễ đi đến kết luận lệch.
| Chỉ số | Ý nghĩa | Công thức | Chu kỳ tối ưu để đọc | Vai trò đối với GM |
|---|---|---|---|---|
| ARR | Giá bán phòng bình quân trên mỗi phòng đã bán | Doanh thu phòng thuần ÷ Số phòng đã bán | Tuần, tháng, quý, mùa vụ | Đánh giá chính sách giá, cơ cấu hạng phòng và kênh bán theo giai đoạn |
| ADR | Giá phòng bình quân theo nhịp ngày | Doanh thu phòng thuần ÷ Số phòng đã bán | Ngày nghiệp vụ (sau kiểm toán đêm) | Điều chỉnh giá, đóng mở hạng giá theo nhu cầu từng ngày |
| RevPAR | Doanh thu phòng trên mỗi phòng sẵn có | Doanh thu phòng ÷ Số phòng sẵn có (hoặc ARR × Occupancy cùng quy ước) | Ngày đến tháng | Chỉ báo tổng hợp giá và công suất; so sánh hiệu quả khai thác quỹ phòng |
| TRevPAR | Tổng doanh thu mọi hoạt động trên mỗi phòng sẵn có | Tổng doanh thu cơ sở ÷ Số phòng sẵn có | Tháng, quý (cần số liệu chốt đủ các bộ phận) | Đánh giá khả năng khai thác doanh thu ngoài tiền phòng như F&B, spa |
Gợi ý thực hành: Cột "Chu kỳ tối ưu để đọc" trong bảng là khuyến nghị thực hành quản trị khởi điểm; mỗi cơ sở lưu trú nên điều chỉnh linh hoạt theo biên độ biến động nhu cầu và nhịp họp điều hành thực tế.
Quan hệ cần nhớ khi các chỉ số cùng kỳ, cùng quy ước: RevPAR = ARR × Occupancy. Hệ quả: ARR tăng chưa chắc làm RevPAR tăng nếu Occupancy giảm nhanh hơn. Thông tin chi tiết nằm ở các mục từ RevPAR, Occupancy Rate và TRevPAR.
6. Ví dụ tính ARR bằng VNĐ cho khách sạn 35 phòng
Ví dụ giả định, không phải dữ liệu của khách hàng hay mức chuẩn ngành. Một khách sạn độc lập 35 phòng tại Đà Lạt tổng kết tháng 10 (31 ngày).
Bước 1: dựng quỹ phòng và phân loại đêm phòng
| Hạng mục | Cách tính | Đêm phòng |
|---|---|---|
| Quỹ phòng vật lý | 35 phòng × 31 ngày | 1.085 |
| Phòng OOO (1 phòng bảo trì cả tháng) | 1 × 31 | 31 |
| Quỹ phòng sẵn có để bán | 1.085 − 31 | 1.054 |
| Phòng bán có doanh thu | Theo báo cáo PMS | 450 |
| Phòng FOC cho đối tác | Theo báo cáo PMS | 20 |
| Phòng House Use | Theo báo cáo PMS | 8 |
| Phòng trống | 1.054 − 450 − 20 − 8 | 576 |
Doanh thu phòng thuần của tháng (đã trừ VAT, các khoản ngoài phòng và phí dịch vụ không kết chuyển phòng): 270.000.000đ.
Bước 2: tính ARR và đối chiếu với các chỉ số cùng kỳ
- ARR = 270.000.000 ÷ 450 = 600.000đ/phòng đã bán
- Occupancy (theo phòng bán có doanh thu) = 450 ÷ 1.054 ≈ 42,69%
- RevPAR = 270.000.000 ÷ 1.054 ≈ 256.167đ/phòng sẵn có
- Kiểm tra: ARR × Occupancy = 600.000đ × (450 ÷ 1.054) ≈ 256.167đ (sử dụng tỷ lệ công suất chưa làm tròn 42,6945% để đảm bảo độ chính xác số học, hoàn toàn khớp với RevPAR).
Quy ước trong ví dụ là loại phòng OOO dài ngày khỏi quỹ phòng sẵn có. Nếu cơ sở giữ phòng OOO trong quỹ phòng, mẫu số RevPAR và Occupancy là 1.085 và các con số sẽ khác. ARR không đổi, vì ARR không dùng quỹ phòng sẵn có. Điều cần làm là chọn một quy ước, công bố nội bộ và áp dụng cho mọi kỳ.
Bước 3: tác động của việc đếm sai mẫu số
| Cách đếm | Mẫu số | ARR | Chênh lệch so với đúng |
|---|---|---|---|
| Đúng: chỉ phòng có doanh thu | 450 | 600.000đ | Mốc đối chiếu |
| Sai: thêm cả phòng FOC | 470 | ≈ 574.468đ | −25.532đ |
| Sai: thêm cả FOC và House Use | 478 | ≈ 564.854đ | −35.146đ (≈ −5,86%) |
Chỉ vì đếm phòng không thu tiền vào mẫu số, ARR bị kéo thấp gần 6%, dù giá bán thực tế không thay đổi. Cơ sở sẽ đánh giá sai hiệu quả chính sách giá của cơ sở.
Bước 4: hoa hồng OTA làm ARR thực thu thay đổi ra sao
ARR theo chuẩn ở trên được tính trên doanh thu phòng trước hoa hồng và không trừ chi phí phân phối. Để thấy phần tiền khách sạn giữ lại, GM có thể theo dõi thêm một chỉ số quản trị riêng: ARR sau hoa hồng (net of commission). Đây là chỉ tiêu nội bộ, không thay thế ARR chuẩn.
Ví dụ này áp dụng mô hình doanh thu Gross: toàn bộ 270.000.000đ được ghi nhận vào doanh thu phòng thuần và hoa hồng 18% là chi phí bán hàng. Giả định thêm: 180 trong 450 đêm phòng bán qua OTA với hoa hồng 18% (mức giả định minh họa), giá bán bình quân ở các kênh bằng nhau (600.000đ).
| Kênh | Đêm phòng | Doanh thu phòng thuần | Hoa hồng (18%) | Thực thu sau hoa hồng | ARR sau hoa hồng |
|---|---|---|---|---|---|
| OTA | 180 | 108.000.000đ | 19.440.000đ | 88.560.000đ | 492.000đ |
| Trực tiếp và kênh khác | 270 | 162.000.000đ | 0đ | 162.000.000đ | 600.000đ |
| Toàn khách sạn | 450 | 270.000.000đ | 19.440.000đ | 250.560.000đ | 556.800đ |
Đọc bảng: ARR chuẩn của khách sạn vẫn là 600.000đ, nhưng tiền thực giữ lại trên mỗi đêm phòng chỉ còn 556.800đ, thấp hơn 43.200đ (7,2%). Mỗi đêm phòng bán qua OTA trong ví dụ để lại 492.000đ, thấp hơn đêm phòng bán trực tiếp 108.000đ. RevPAR sau hoa hồng tương ứng là 250.560.000 ÷ 1.054 ≈ 237.723đ, so với 256.167đ trước hoa hồng.
Bảng này chưa tính chi phí của kênh trực tiếp (phí cổng thanh toán, chi phí marketing, vận hành Booking Engine). Một so sánh đầy đủ về biên lợi nhuận cần thêm số liệu chi phí vận hành, xem bài quản lý chi phí vận hành khách sạn.
7. Bốn đòn bẩy vận hành tác động đến ARR và doanh thu phòng
ARR là giá phòng bình quân có trọng số, phụ thuộc vào cơ cấu bán phòng thực tế. Các biện pháp vận hành khác nhau sẽ tác động vào những chỉ số khác nhau: nâng hạng phòng làm thay đổi trực tiếp ARR tiền phòng; dịch vụ ăn uống, tiện ích nâng TRevPAR; đặt phòng trực tiếp cải thiện phần thực thu sau hoa hồng; còn MLOS giúp tối ưu cơ cấu lưu trú các đêm cao điểm. Dưới đây là cơ chế tác động của 4 đòn bẩy thường gặp:
Đòn bẩy 1: Phân tầng hạng phòng và quản trị tiện ích (Room Tiering)
Khi các hạng phòng cách nhau rõ về diện tích, view, tầng, tiện nghi, mỗi hạng có thể giữ một mức giá riêng thay vì cạnh tranh nhau về giá. ARR khi đó là trung bình có trọng số của cơ cấu bán.
| Hạng phòng (giả định) | Đêm phòng bán | Giá thực thu bình quân | Doanh thu |
|---|---|---|---|
| Standard | 250 | 500.000đ | 125.000.000đ |
| Deluxe | 150 | 660.000đ | 99.000.000đ |
| Suite | 50 | 920.000đ | 46.000.000đ |
| Tổng | 450 | 270.000.000đ |
ARR = 270.000.000 ÷ 450 = 600.000đ. Chỉ cần dịch cơ cấu bán về hạng cao hơn mà không đổi bảng giá, ARR đã thay đổi. Việc cần làm: mô tả đúng sự khác biệt giữa các hạng trên mọi kênh bán, gắn tiện ích thật (ban công, bồn tắm, tầng cao, lounge) vào hạng cao và kiểm tra khoảng cách giá giữa các hạng đủ để khách thấy lý do nâng hạng.
Đòn bẩy 2: Bán gia tăng trải nghiệm lúc nhận phòng (Upselling và Add-ons)
Lễ tân có hai lần chạm với khách ảnh hưởng đến ARR: lúc xác nhận đặt phòng và lúc nhận phòng. Khi còn phòng hạng cao trống, đề nghị nâng hạng kèm mức chênh lệch rõ ràng là cách dịch cơ cấu bán trực tiếp nhất.
Ví dụ giả định: 20 đêm phòng trong tháng nâng từ Standard lên Deluxe với chênh lệch 160.000đ/đêm làm doanh thu phòng tăng 3.200.000đ. ARR mới = 273.200.000 ÷ 450 ≈ 607.111đ, tăng khoảng 1,19%. Số đêm phòng không đổi, nên Occupancy giữ nguyên.
Cần phân biệt hai loại bán thêm:
- Nâng hạng phòng, phụ thu thêm người hợp lệ: thuộc doanh thu phòng, làm ARR thay đổi.
- Ăn sáng, đưa đón, spa, minibar: thuộc doanh thu dịch vụ, làm TRevPAR thay đổi chứ không làm ARR thay đổi. Cả hai đều có giá trị, nhưng cần báo cáo riêng để không đọc nhầm nguồn tăng trưởng.
Chính sách nâng hạng nên có quy tắc nội bộ (phòng nào được bán nâng hạng, giá chênh lệch tối thiểu, người được quyền phê duyệt) để mức giá không bị tùy tiện giữa các ca trực. Bài kinh nghiệm upsell khách sạn bàn kỹ về quy trình bán thêm ở quầy.
Đòn bẩy 3: Quản trị thời gian lưu trú tối thiểu (MLOS) vào mùa cao điểm
MLOS (Minimum Length of Stay) là quy định số đêm tối thiểu cho một đặt phòng. Vào đêm nhu cầu cao, một booking một đêm có thể chiếm đúng đêm đắt nhất, để lại các đêm liền kề trống và khó bán. MLOS giúp khách sạn giữ các đêm cao điểm cho booking dài hơn, nơi tổng giá trị đặt phòng thường tốt hơn và chi phí dọn phòng trên mỗi đêm thấp hơn.
Cơ sở có thể thử nghiệm áp dụng quy định MLOS 2 đêm cho các kỳ nghỉ lễ dài ngày hoặc cao điểm Tết, sau đó đo lường và tinh chỉnh dần dựa trên dữ liệu tốc độ đặt phòng (pickup) thực tế.
Điểm cần theo dõi khi áp MLOS: ALOS có tăng đúng như kỳ vọng không, Occupancy các đêm thường có giảm không, và booking bị từ chối có chuyển sang kênh khác ở mức giá thấp hơn không. MLOS đặt quá chặt có thể làm hụt Occupancy nhiều hơn phần ARR thu được. Chi tiết về chỉ số thời gian lưu trú nằm ở mục từ ALOS.
Đòn bẩy 4: Đẩy mạnh đặt phòng trực tiếp (Direct Booking), giảm phụ thuộc OTA
Đặt phòng trực tiếp không làm ARR chuẩn tăng nếu giá bán giữ nguyên, nhưng làm tăng phần tiền khách sạn giữ lại trên mỗi đêm phòng, như đã thấy ở Phần 6. Quay lại ví dụ 35 phòng: chuyển 30 đêm phòng từ OTA sang đặt trực tiếp với cùng mức giá sẽ tiết kiệm 30 × 600.000đ × 18% = 3.240.000đ hoa hồng, và ARR sau hoa hồng tăng từ 556.800đ lên 564.000đ.
Đây là phép tính giả định, chưa trừ chi phí kênh trực tiếp và không phải dự báo kết quả. Muốn khách đặt trực tiếp, cơ sở cần một lý do cụ thể: ưu đãi đi kèm (đón sân bay, trả phòng muộn, đồ uống chào đón), chính sách hủy linh hoạt hơn, hoặc đặc quyền cho khách quen. Giảm giá sâu trên kênh trực tiếp sẽ kéo ARR xuống, nên ưu tiên quyền lợi gia tăng thay vì giảm giá. Bài chiến lược tăng đặt phòng trực tiếp phân tích thêm các lựa chọn này.
8. Ba sai lầm thường gặp khi đọc chỉ số ARR và cách khắc phục
Sai lầm 1: Xem ARR cao là lợi nhuận cao
ARR chỉ cho biết giá bán bình quân của những phòng đã bán, không cho biết có bao nhiêu phòng bán được hay chi phí để phục vụ chúng.
Với ví dụ 35 phòng: nếu khách sạn nâng giá để ARR lên 700.000đ nhưng chỉ bán được 330 đêm phòng, doanh thu phòng còn 231.000.000đ và RevPAR còn khoảng 219.165đ, thấp hơn mốc 256.167đ ban đầu. Trong khi đó, các chi phí cố định như lương, điện, khấu hao, tiện ích vẫn chạy đều.
Cách khắc phục: luôn đọc ARR cùng RevPAR và Occupancy; với kết luận về lợi nhuận, đối chiếu thêm chi phí vận hành trên mỗi đêm phòng và chi phí phân phối của từng kênh.
Sai lầm 2: Quên bóc tách thuế, phí và doanh thu dịch vụ
Hai báo cáo cùng gọi là "ARR" nhưng một báo cáo tính trên giá đã gồm VAT, phí dịch vụ và ăn sáng, báo cáo kia tính trên giá phòng thuần, sẽ cho ra hai con số khác xa nhau. Ví dụ: cùng 450 đêm phòng, nếu đưa VAT 8% vào tử số, ARR hiện thành 648.000đ thay vì 600.000đ, tức cao hơn 8% mà không có thêm đồng tiền phòng nào.
Cách khắc phục: thống nhất một định nghĩa doanh thu phòng thuần, ghi thành quy ước nội bộ; kiểm tra cấu hình báo cáo trong hệ thống để tử số không lẫn thuế VAT, doanh thu F&B hoặc các khoản phí dịch vụ không kết chuyển phòng; mọi bảng so sánh ghi chú rõ "giá thuần, trước VAT và các khoản ngoài doanh thu phòng".
Sai lầm 3: Không theo dõi ARR đồng thời với Occupancy
ARR và Occupancy kéo nhau theo chiều ngược lại ở nhiều tình huống. Bảng dưới là cách đọc nhanh bốn cặp biến động trong cùng kỳ so sánh tương đương:
| ARR | Occupancy | Điều nên kiểm tra tiếp |
|---|---|---|
| Tăng | Giữ hoặc tăng | Nguồn tăng đến từ kênh nào, hạng phòng nào; mức giá có bền khi sang mùa kế tiếp không |
| Tăng | Giảm | RevPAR và tổng doanh thu phòng có giảm không; phân khúc nào nhạy cảm giá nhất |
| Giảm | Tăng | Có phải do chủ động hạ giá, tăng khách đoàn hay dồn bán hạng thấp; chi phí biến đổi mỗi đêm phòng ra sao |
| Giảm | Giảm | Nhu cầu thị trường, chất lượng sản phẩm, lỗi phân phối hoặc giá đối thủ |
Cách khắc phục: đặt ARR, Occupancy, RevPAR vào cùng một trang báo cáo; chỉ so sánh các kỳ có mùa vụ tương đương; xem xét từng kênh thay vì chỉ nhìn con số tổng.
Theo dõi ARR trong vận hành hằng ngày
Với cơ sở nhỏ, ARR có thể tính thủ công từ báo cáo doanh thu phòng và số đêm phòng đã bán cuối tháng. Khi số kênh bán, hạng phòng và loại giá tăng lên, việc đối soát tay dễ lệch và tốn thời gian của lễ tân, kế toán. Dữ liệu cần được chốt nhất quán qua kiểm toán đêm và áp một định nghĩa doanh thu phòng cố định.
DIRU Hotel Intelligence là phân hệ phân tích kinh doanh trong định hướng nền tảng vận hành lưu trú của DIRU, đang trong giai đoạn chuẩn bị ra mắt. Thông tin giá tham chiếu của các phân hệ được công bố tại bảng giá DIRU. Chủ cơ sở và nhà quản trị khách sạn có thể bắt đầu ngay với công cụ tính ADR và bài chiến lược định giá phòng khách sạn, hoặc liên hệ với đội ngũ chuyên gia DIRU để được tư vấn lộ trình chuẩn hóa dữ liệu vận hành.