Bản chất công nợ đại lý lữ hành (City Ledger AR) và ranh giới với đối soát OTA, Guest Folio
Tại nhiều khách sạn độc lập từ 1 đến 4 sao, báo cáo các tháng cao điểm đẹp nhờ khách đoàn lữ hành và khách công vụ, nhưng tài khoản ngân hàng vẫn thiếu tiền để trả lương, điện nước và nhà cung cấp thực phẩm. Nguyên nhân thường không nằm ở doanh thu. Phần lớn tiền phòng của nhóm khách này chưa thành tiền: đó là khoản phải thu trả chậm đang treo trên sổ công nợ của đại lý. Tăng công suất phòng khách sạn bằng khách đoàn chỉ có lợi khi mỗi đoàn đi kèm một hàng rào tín dụng rõ ràng; nếu thiếu hàng rào này, khách sạn kín phòng nhưng vẫn phải vay vốn lưu động để bù khoảng chờ thanh toán.
Hai khái niệm sổ cái cần tách bạch ngay từ đầu:
- Guest Ledger gom các khoản phí và thanh toán trên hồ sơ tài khoản lưu trú (Guest Folio) của khách đang ở trong khách sạn. Folio mở khi nhận phòng và đóng bằng tiền mặt, thẻ hoặc QR khi trả phòng.
- City Ledger là sổ cái công nợ phải thu của những khách đã rời khách sạn nhưng chưa trả tiền, gắn với một hồ sơ công ty hoặc đại lý lữ hành. Theo tài liệu OPERA Cloud về Accounts Receivables, tài khoản City Ledger (Direct Bill) gắn với hồ sơ đối tác, có hạn mức tín dụng và số dư được kết chuyển trong quy trình cuối ngày.
Khi đoàn trả phòng theo diện thanh toán trả chậm đã được duyệt, số dư trên Master Folio được kết chuyển từ Guest Ledger sang City Ledger trong ca chốt ngày nghiệp vụ (Night Audit). Trên sổ kế toán, khoản này tương ứng Tài khoản 131 (Phải thu của khách hàng). Theo Thông tư số 99/2025/TT-BTC (có hiệu lực từ 01/01/2026, thay thế Thông tư 200/2014/TT-BTC), Tài khoản 131 phải được theo dõi chi tiết theo từng đối tượng nợ, từng nội dung phải thu và từng lần thanh toán. Doanh nghiệp nhỏ và vừa vẫn đang hạch toán theo Thông tư số 133/2016/TT-BTC cũng áp dụng nguyên tắc mở chi tiết Tài khoản 131 theo từng đối tượng.
Bốn luồng công nợ dưới đây thường bị gộp chung trong một bảng tính, dù chủ thể nợ, chứng từ và người xử lý hoàn toàn khác nhau:
| Luồng công nợ | Chủ thể nợ và chứng từ gốc | Sổ vận hành và tài khoản | Nơi xử lý chi tiết |
|---|---|---|---|
| 1. Công nợ đại lý lữ hành (TA/TO) và công ty (Corporate) | Hãng lữ hành, doanh nghiệp gửi khách công vụ; hợp đồng tín dụng, Voucher hoặc LPO, Allotment | Master Folio kết chuyển sang City Ledger; Tài khoản 131 | Bài viết này |
| 2. Thanh toán và hoa hồng từ sàn đặt phòng trực tuyến (OTA) | Booking.com, Agoda, Traveloka và các sàn khác; bảng kê Extranet theo Booking ID, thẻ ảo VCC | Khớp ba chiều giữa Guest Folio, bảng kê Extranet và sao kê ngân hàng | Quy trình đối soát OTA khách sạn |
| 3. Khách đang lưu trú (Guest Ledger) | Khách lẻ hoặc từng phòng đang ở; tiền phòng, minibar, giặt ủi, nhà hàng, tiền cọc | Guest Folio tại quầy lễ tân, đóng khi trả phòng | Folio là gì trong khách sạn |
| 4. Công nợ phải trả nhà cung cấp (Accounts Payable) | Thực phẩm, đồ uống, vật tư tiêu hao, giặt ủi bên ngoài; hoa hồng môi giới phải trả | Tài khoản 331 (Phải trả cho người bán), chiều dòng tiền đi ra | Bài quản lý chi phí vận hành khách sạn |
Ranh giới giữa luồng 1 và luồng 4 đặc biệt quan trọng với mô hình hoa hồng. Khi đại lý hưởng hoa hồng, khoản hoa hồng khách sạn phải trả cho đại lý là công nợ phải trả, không phải khoản giảm trừ tự động trên công nợ phải thu. Kế toán công nợ không nên cấn trừ hai chiều trừ khi hợp đồng quy định và hai bên đã ký biên bản đối chiếu.
Hai mô hình giá đại lý và phòng miễn phí của trưởng đoàn
Cách đại lý đặt phòng quyết định số tiền thực sự được ghi vào City Ledger, nên hợp đồng cần chốt rõ mô hình giá trước khi nhận đoàn:
- Giá hợp đồng thuần (Contracted Net Rate): khách sạn ký bảng giá Net theo hạng phòng và mùa vụ, đại lý tự đóng gói vào giá tour. Khách sạn ghi nhận công nợ phải thu và xuất hóa đơn cho pháp nhân đại lý theo đúng giá trị dịch vụ lưu trú đã cung cấp.
- Giá bán lẻ trừ hoa hồng (Commissionable Rate): đại lý đặt theo giá công bố và hưởng tỷ lệ hoa hồng môi giới. Hợp đồng cần nêu rõ khách sạn thu đủ giá gộp rồi chi hoa hồng khi có chứng từ hợp lệ của đại lý, hay hai bên cấn trừ công nợ có biên bản đối chiếu. Khách sạn không tự ý ghi giảm doanh thu tính thuế khi thiếu chứng từ.
Chính sách phòng miễn phí cho trưởng đoàn (Tour Leader) hoặc người điều hành đi kèm, chẳng hạn mua 15 phòng tặng 1 phòng tùy hợp đồng, cũng cần được ghi trong hợp đồng. Theo hướng dẫn báo cáo của CoStar/STR, đêm phòng có khách ở miễn phí theo hợp đồng hoặc chương trình khuyến mại vẫn được tính vào số phòng đã bán (Rooms Sold), còn tổng doanh thu của hợp đồng hay chương trình được phân bổ cho các đêm phòng đó. Chỉ phòng tặng miễn phí nằm ngoài hợp đồng và chương trình khuyến mại, cùng phòng dùng nội bộ (House Use), mới bị loại khỏi Rooms Sold khi tính ADR và công suất đối sánh. Ví dụ giả định minh họa: 15 đêm phòng trả tiền giá 900.000 đ cộng 1 đêm tặng theo hợp đồng là 16 đêm phòng đã bán với doanh thu 13.500.000 đ, nên ADR đối sánh là 843.750 đ, không phải 900.000 đ. Khách sạn muốn xem giá thực thu của riêng phần phòng trả tiền có thể theo dõi thêm một chỉ số nội bộ và ghi rõ chỉ số đó khác cách tính đối sánh của STR.
5 lỗ hổng vận hành khiến khách sạn đọng vốn hoặc mất trắng công nợ khách đoàn
Công nợ đại lý hiếm khi hỏng ở khâu kế toán cuối tháng. Điểm đứt gãy thường nằm ở khoảng giao giữa bộ phận kinh doanh, bộ phận đặt phòng, bộ phận lễ tân và kế toán công nợ. Năm lỗ hổng dưới đây xuất hiện lặp lại ở cơ sở 1–4 sao nhận khách đoàn.
1. Cấp tín dụng trả sau theo cảm tính mà không thẩm định pháp nhân và khóa trần Credit Limit
Một đại lý đặt phòng đều đặn vài mùa không có nghĩa là đại lý đó đủ năng lực thanh toán. Khi cấp tín dụng theo quen biết, khách sạn thường thiếu ba thứ: bản sao đăng ký kinh doanh và mã số thuế còn hoạt động, giấy phép kinh doanh lữ hành, và một con số trần dư nợ được phê duyệt bằng văn bản.
Cách xử lý: kinh doanh đề xuất, kế toán trưởng thẩm định, chủ khách sạn hoặc GM phê duyệt. Đại lý mới chưa có lịch sử thanh toán nên được đặt cọc trước, và hạn mức chỉ mở sau khi có hợp đồng tín dụng (cách tính ở phần sau của bài).
2. Nhận booking hoặc điều chỉnh dịch vụ qua tin nhắn miệng, thiếu Voucher hoặc LPO hợp lệ
Nhân viên điều hành tour đặt phòng qua Zalo hoặc điện thoại, đoàn đến, rồi nhân viên đó nghỉ việc. Khi đến hạn thanh toán, pháp nhân lữ hành có thể từ chối với lý do không có xác nhận chính thức. Voucher (phiếu dịch vụ do đại lý phát hành) hoặc LPO (lệnh đặt hàng) là chứng từ chứng minh đại lý đã cam kết trả tiền cho phạm vi dịch vụ cụ thể.
Cách xử lý: chỉ nhận booking đoàn từ đầu mối đã đăng ký trong hợp đồng, mọi thay đổi số phòng hay bữa ăn cần có văn bản hoặc email xác nhận. Lễ tân đối chiếu Voucher với xác nhận đặt phòng trước khi nhận đoàn.
3. Gộp chung chi phí cá nhân (minibar, giặt ủi) vào hóa đơn đoàn và thiếu chữ ký trưởng đoàn lúc trả phòng
Đây là nguồn tranh chấp phổ biến nhất. Đại lý chỉ cam kết trả tiền phòng và bữa ăn theo Voucher; minibar, giặt ủi, spa do khách tự gọi thuộc về từng khách. Khi gộp tất cả vào một hóa đơn, đại lý có lý do từ chối cả khoản. Nếu đoàn rời quầy mà trưởng đoàn chưa ký xác nhận Master Folio, khách sạn cũng khó chứng minh số phòng và bữa ăn thực dùng.
Cách xử lý: tách hai sổ ngay lúc nhận phòng, thu chi phí cá nhân tại quầy trước khi khách rời đi, và không đóng Master Folio khi chưa có chữ ký của trưởng đoàn hoặc người đại diện. Phần kỹ thuật tách sổ nằm ở chặng 2 của quy trình bên dưới.
4. Buông lỏng mốc thu hồi phòng Allotment (Cut-off Date) và điều khoản phạt No-show, hủy đoàn muộn
Quỹ phòng phân bổ (Allotment) là phòng khách sạn giữ chỗ cho đại lý đến một ngày chốt (Cut-off Date). Nếu khách sạn không thu hồi phòng đúng hạn và không có điều khoản phạt, đại lý có thể hủy sát ngày hoặc để đoàn không đến (No-show) mà không phải chịu trách nhiệm. Khách sạn mất doanh thu của đêm trống, còn khoản đòi bồi thường dễ biến thành tranh chấp công nợ vì hợp đồng không ghi rõ.
Cách xử lý: ghi trong hợp đồng mốc Cut-off Date, tỷ lệ phòng phải giữ tối thiểu và mức phạt hủy muộn hoặc No-show. Bộ phận đặt phòng đối chiếu số đêm thực ở với số đêm giữ chỗ của từng đối tác để điều chỉnh quỹ phòng cho kỳ sau.
5. Gửi bảng đối chiếu công nợ (SOA) chậm trễ và để một khoản lệch nhỏ làm treo toàn bộ đợt thanh toán
Nhiều khách sạn chỉ gửi bảng kê khi đã quá hạn thanh toán. Khi đó đại lý chỉ cần chỉ ra một dòng lệch vài trăm nghìn đồng về phụ phí để treo cả bảng kê hàng trăm triệu đồng sang tháng sau. Bảng đối chiếu công nợ (Statement of Account, SOA) gửi sớm và có cơ chế tách khoản tranh chấp sẽ chặn được kiểu trì hoãn này.
Cách xử lý: gửi SOA cố định đầu mỗi tháng, yêu cầu phản hồi trong thời hạn thỏa thuận, và chỉ giữ lại phần có tranh chấp để thu đúng hạn phần không tranh chấp.
Việc khép cả năm lỗ hổng này đòi hỏi kinh doanh, đặt phòng, lễ tân và kế toán làm việc trên cùng một bộ dữ liệu thay vì mỗi bộ phận giữ một bảng tính. Khách sạn có thể quản lý hợp đồng giá và quỹ phòng đại lý trên phần mềm CRM khách sạn, phối hợp bàn giao liên bộ phận theo giải pháp điều hành vận hành khách sạn và theo dõi hạn mức, đối soát công nợ phải thu đại lý trên phân hệ vận hành nâng cao DIRU Ops. Các phân hệ này đang trong lộ trình ra mắt; chủ cơ sở có thể đối chiếu ranh giới giữa phần miễn phí dài hạn và phần trả phí tại bảng giá DIRU.
Công thức tính hạn mức tín dụng, kỳ thu tiền bình quân (DSO) và bài toán dòng tiền khách sạn 40 phòng
Quản lý công nợ đại lý bắt đầu từ trước khi nhận booking, không phải từ bàn kế toán cuối tháng. Ba công thức dưới đây giúp chủ khách sạn và kế toán công nợ đổi cảm giác "đại lý này đáng tin" thành con số kiểm tra được:
DSO (Số ngày thu tiền bình quân) = (Số dư công nợ phải thu bình quân ÷ Tổng doanh thu bán chịu trong kỳ) × Số ngày trong kỳ

Vốn lưu động bị chiếm dụng bình quân = (Tổng doanh thu bán chịu trong kỳ ÷ Số ngày trong kỳ) × DSO

Hạn mức tín dụng khuyến nghị (Credit Limit) = Doanh thu bán chịu dự kiến tháng × ((Kỳ thanh toán hợp đồng + Số ngày ân hạn đối soát) ÷ 30) × Hệ số tín nhiệm
Hệ số tín nhiệm là điểm cần cơ sở tự hiệu chỉnh. Theo khung tham khảo thực hành khởi điểm (không phải quy định pháp luật), có thể chia ba bậc:
- Đối tác lữ hành mới, hệ số 0,0: chưa cấp hạn mức trả sau. Áp dụng đặt cọc hoặc thanh toán đủ 50%–100% trước ngày Cut-off Date hoặc trước khi đoàn nhận phòng, trong 3–6 đoàn đầu tiên.
- Đối tác đã qua kiểm chứng, hệ số 0,7–0,8: đã hoàn tất tối thiểu 3–6 đoàn thanh toán đúng hạn, pháp nhân và giấy phép lữ hành rõ ràng.
- Đối tác chiến lược dài hạn, hệ số 1,0: hợp tác từ 12 tháng trở lên, sản lượng ổn định và không phát sinh nợ quá hạn.
Ví dụ tính nhanh: một công ty lữ hành đã qua kiểm chứng (hệ số 0,8) đặt đoàn đều đặn khoảng 90.000.000 đ mỗi tháng. Hợp đồng cho thanh toán trong 15 ngày sau chốt sổ, cộng 5 ngày đối soát, tổng chu kỳ là 20 ngày. Hạn mức = 90.000.000 × (20 ÷ 30) × 0,8 = 48.000.000 đ. Khi dư nợ chưa thu cộng giá trị đoàn sắp đến chạm 80% hạn mức (38.400.000 đ), bộ phận đặt phòng yêu cầu đại lý tất toán kỳ trước hoặc đặt cọc bổ sung trước khi xác nhận giữ thêm phòng. Khi chạm 100% hạn mức, hoặc khi có khoản quá hạn trên 7 ngày, khách sạn dừng cấp tín dụng mới.
Với cùng mức doanh thu bán chịu 360.000.000 đ mỗi tháng, hai cách quản lý công nợ cho ra hai tình trạng tiền mặt rất khác nhau:
| Chỉ tiêu (ví dụ giả định minh họa, khách sạn 40 phòng) | Kịch bản A: thả nổi hạn mức, đối soát trễ | Kịch bản B: khóa Credit Limit, đặt cọc theo bậc, chốt SOA ngày 02 | Tác động lên thanh khoản |
|---|---|---|---|
| Doanh thu ghi nợ City Ledger bình quân | 360.000.000 đ mỗi tháng (12.000.000 đ mỗi ngày) | 360.000.000 đ mỗi tháng (12.000.000 đ mỗi ngày) | Cùng quy mô doanh thu trên báo cáo kết quả kinh doanh |
| Kỳ thu tiền bình quân (DSO) | 52 ngày | 20 ngày | Rút ngắn 32 ngày đối tác chiếm dụng vốn |
| Số dư công nợ phải thu bình quân bị giam | 624.000.000 đ (gấp 1,73 lần doanh thu bán chịu tháng) | 240.000.000 đ (nằm trong một chu kỳ thanh toán) | Giải phóng 384.000.000 đ tiền mặt về quỹ vận hành |
Cơ cấu tuổi nợ của hai kịch bản (tính từ ngày phát sinh):
| Nhóm tuổi nợ | Kịch bản A | Tỷ trọng A | Kịch bản B | Tỷ trọng B |
|---|---|---|---|---|
| 0–30 ngày | 280.000.000 đ | 44,87% | 222.000.000 đ | 92,50% |
| 31–60 ngày | 184.000.000 đ | 29,49% | 18.000.000 đ | 7,50% |
| 61–90 ngày | 110.000.000 đ | 17,63% | 0 đ | 0,00% |
| Trên 90 ngày | 50.000.000 đ | 8,01% | 0 đ | 0,00% |
| Tổng dư nợ | 624.000.000 đ | 100% | 240.000.000 đ | 100% |
Cách đọc bảng: kịch bản A không chỉ giữ nhiều tiền hơn trong tay đối tác mà còn tạo ra một phần nợ nằm quá 60 ngày, nơi khả năng thu hồi bắt đầu giảm. Nếu khoản 50.000.000 đ trên 90 ngày tiếp tục quá hạn đến mốc từ 6 tháng đến dưới 1 năm, khách sạn phải xem xét trích lập dự phòng 30%, tức 15.000.000 đ đưa vào chi phí. Kịch bản B không phát sinh nợ quá hạn trên 60 ngày, nên dòng tiền kịp quay vòng để chi lương, điện nước và nhà cung cấp.
Áp lực này lớn hơn với cơ sở có chi phí cố định cao, vì các khoản trả lương, điện nước, thuê mặt bằng và lãi vay không thể hoãn theo tiến độ thu tiền của đại lý. Mỗi 10 ngày DSO kéo dài thêm trên doanh thu bán chịu 12.000.000 đ mỗi ngày đồng nghĩa 120.000.000 đ tiền thực của chủ khách sạn nằm yên trong tay đối tác. Cách tách định phí và biến phí để biết khách sạn chịu được bao lâu khoảng chờ này được phân tích trong bài quản lý chi phí vận hành khách sạn.
Quy trình kiểm soát và đối soát công nợ công ty lữ hành khách sạn 4 chặng khép kín
Đối soát công nợ công ty lữ hành khách sạn không phải một việc cuối tháng mà là chuỗi bốn chặng, mỗi chặng có người chủ trì và bộ chứng từ bắt buộc trước khi sang chặng sau. Các mốc thời gian trong bảng là khung tham khảo thực hành khởi điểm; cơ sở điều chỉnh theo hợp đồng và mùa vụ thực tế.
| Chặng | Bộ phận chủ trì | Thao tác cốt lõi | Chứng từ bắt buộc để qua chặng | Rủi ro được chặn |
|---|---|---|---|---|
| 1. Tiền hợp đồng và cấp hạn mức (KYC) | Kinh doanh đề xuất, kế toán trưởng thẩm định, chủ khách sạn hoặc GM phê duyệt | Kiểm tra đăng ký kinh doanh, mã số thuế, giấy phép lữ hành; trả trước 50%–100% cho 3–6 đoàn đầu; chốt bảng giá, chính sách phòng miễn phí trưởng đoàn, lịch đặt cọc và Cut-off Date | Hợp đồng nguyên tắc hoặc phụ lục tín dụng có chữ ký và dấu pháp nhân; danh sách đầu mối điều hành được ủy quyền đặt dịch vụ | Đặt phòng miệng qua Zalo hoặc điện thoại, đầu mối nghỉ việc, pháp nhân từ chối thanh toán |
| 2. Nhận đoàn, tách Folio và kết chuyển City Ledger | Bộ phận đặt phòng, lễ tân thu ngân, Night Audit | Kiểm tra dư nợ hiện tại cộng giá trị đoàn mới không vượt Credit Limit; tách Master Folio và Guest Incidental Folio; trưởng đoàn ký Master Folio lúc trả phòng; Night Audit kiểm đủ chứng từ rồi kết chuyển sang City Ledger; kế toán lập hóa đơn điện tử đúng thời điểm Check-out | Xác nhận đặt phòng và Voucher hoặc LPO; danh sách phòng thực ở (Rooming List); Master Folio có chữ ký; hóa đơn điện tử GTGT đã cấp mã | Đoàn rời đi chưa ký Folio khiến đại lý chối số phòng, bữa ăn thực dùng; chờ thu tiền mới xuất hóa đơn |
| 3. Đối soát SOA và nhắc nợ theo mốc | Kế toán công nợ chủ trì, kinh doanh B2B giải trình chênh lệch | Chốt nóng quyết toán đoàn lớn trong 24–48 giờ sau Check-out; gửi SOA tổng hợp ngày 01–03 đầu tháng kế tiếp; đại lý phản hồi trong 3–5 ngày làm việc; tách khoản tranh chấp; nhắc trước hạn 3 ngày và đúng ngày đến hạn | SOA chi tiết theo mã đoàn, số Voucher, số Master Folio, số hóa đơn; biên bản đối chiếu hai chiều; ủy nhiệm chi hoặc sao kê báo có khớp từng hóa đơn | Đại lý vin một sai lệch phụ phí nhỏ để treo cả bảng kê sang tháng sau |
| 4. Thu hồi nợ quá hạn và dự phòng | Kế toán công nợ, chủ khách sạn hoặc GM, kế toán thuế | Phân nhóm tuổi nợ hàng tuần theo bốn bậc; kích hoạt thang chế tài khi quá hạn; hoàn thiện hồ sơ trích lập dự phòng khi nợ kéo dài từ 6 tháng | Báo cáo tuổi nợ tuần hoặc tháng; thông báo tạm ngưng hạn mức (Credit Hold Notice); văn bản đòi nợ có xác nhận hoặc biên lai gửi bảo đảm | Tiếp tục cấp phòng chịu cho đại lý đang nợ xấu; mất quyền đưa dự phòng vào chi phí được trừ vì thiếu hồ sơ |
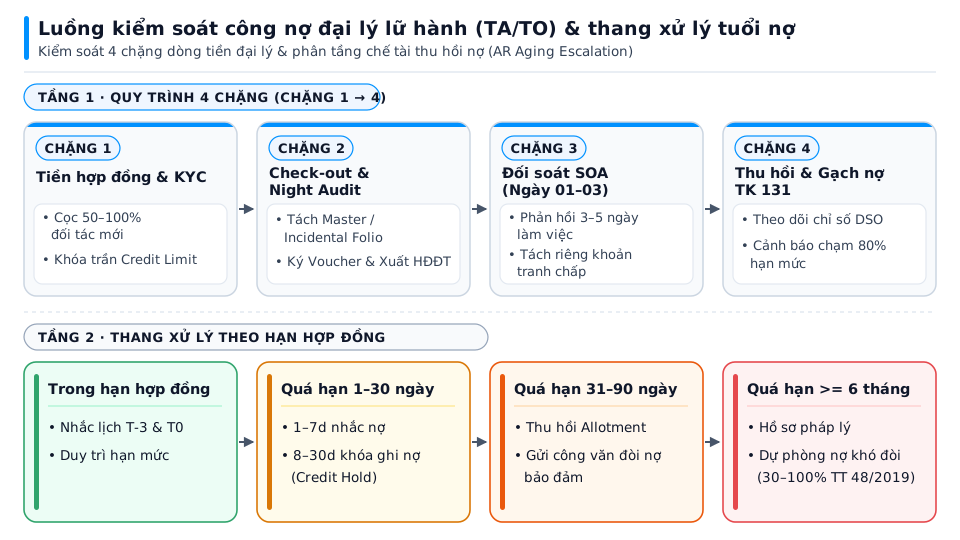
- Đặt cọc 50–100% cho 3–6 đoàn đầu của đối tác mới
- Khóa trần Credit Limit theo hệ số tín nhiệm & chu kỳ thanh toán
- Tách Master Folio (theo Voucher/LPO) khỏi Guest Incidental Folio
- Trưởng đoàn ký nhận & phát hành HĐĐT đúng thời điểm Check-out
- Chốt nóng đoàn lớn trong 24–48 giờ; đối tác phản hồi trong 3–5 ngày làm việc
- Tách riêng dòng lệch để thu đúng hạn phần không tranh chấp
- Gạch nợ theo ủy nhiệm chi; cảnh báo sớm khi dư nợ chạm 80% hạn mức
- 1–7 ngày nhắc nợ cấp 1; 8–30 ngày tạm khóa ghi nợ (đoàn mới trả 100%)
- 31–90 ngày thu hồi Allotment & gửi văn bản đòi nợ bảo đảm
- Trích lập 30% / 50% / 70% / 100% theo TT 48/2019/TT-BTC khi đủ chứng từ gốc
Chặng 1: Thẩm định pháp nhân (KYC), đặt cọc theo bậc và khóa hạn mức trước khi ký hợp đồng
Hồ sơ thẩm định gồm đăng ký kinh doanh, mã số thuế đang hoạt động, giấy phép kinh doanh lữ hành phù hợp với loại hình đoàn (nội địa hoặc quốc tế) và thông tin người đại diện pháp luật. Kế toán trưởng so sánh doanh thu dự kiến với năng lực của đại lý, rồi đề xuất hệ số tín nhiệm để chủ khách sạn hoặc GM phê duyệt.
Hợp đồng cần có bốn điều khoản liên quan trực tiếp đến công nợ: mô hình giá (Net hay hoa hồng), kỳ thanh toán và ngày chốt sổ, lịch đặt cọc cùng Cut-off Date của quỹ phòng, và mức phạt hủy muộn hoặc No-show. Danh sách đầu mối điều hành được ủy quyền đặt dịch vụ nên đính kèm hợp đồng. Mọi đặt phòng ngoài danh sách này bị từ chối hoặc phải xác nhận lại bằng văn bản.
Chặng 2: Kiểm tra trần nợ khi nhận booking, tách Master Folio và khóa chứng từ gốc lúc trả phòng
Trước khi xác nhận một đoàn mới, bộ phận đặt phòng kiểm tra dư nợ hiện tại cộng giá trị đoàn sắp đến so với Credit Limit, đồng thời kiểm tra cọc đã thu. Điều kiện cọc và xác nhận Voucher ngay khâu nhận đặt phòng được trình bày trong quy trình nhận đặt phòng khách sạn.
Khi đoàn lưu trú, lễ tân định tuyến hai luồng ngay từ lúc nhận phòng: Master Folio ghi tiền phòng và bữa ăn theo Voucher hoặc LPO, Guest Incidental Folio ghi minibar, giặt ủi, spa để khách tự thanh toán tại quầy. Cấu trúc cơ bản của Folio được giải thích trong mục thuật ngữ Folio. Khâu kiểm phòng, đối soát minibar và chốt chữ ký trước khi đoàn rời quầy nằm trong quy trình check-out khách sạn.
Lúc trả phòng, trưởng đoàn ký xác nhận Master Folio. Trong ca kiểm toán đêm (Night Audit), nhân viên kiểm đủ bộ chứng từ gồm xác nhận đặt phòng, Voucher hoặc LPO, danh sách phòng thực ở và Master Folio có chữ ký, rồi mới kết chuyển số dư sang City Ledger. Kế toán lập hóa đơn điện tử GTGT tại thời điểm Check-out, theo quy định đã nêu ở phần sau.
Chặng 3: Lập bảng đối chiếu công nợ (Statement of Account — SOA) và tách khoản mục tranh chấp
Với đoàn lớn, kế toán công nợ gửi tóm tắt quyết toán trong 24–48 giờ sau khi đoàn rời đi, lúc thông tin còn mới. SOA tổng hợp được gửi vào ngày 01–03 của tháng kế tiếp, theo công thức: số dư đầu kỳ cộng phát sinh tăng trừ đã thanh toán bằng số dư cuối kỳ, kèm tệp hóa đơn điện tử. Mỗi dòng ghi rõ mã đoàn, số Voucher, số Master Folio và số hóa đơn.
Theo báo cáo chuẩn của OPERA Cloud về Accounts Receivable, một bộ báo cáo công nợ đầy đủ gồm đối chiếu kết chuyển City Ledger, danh sách hóa đơn chưa thanh toán và phân tích tuổi nợ. SOA của khách sạn nên đủ ba lớp thông tin này.
Đại lý có 3–5 ngày làm việc để kiểm tra và phản hồi. Nếu một dòng lệch, kế toán công nợ tách riêng khoản đó thành phần tranh chấp (Disputed) và vẫn thu phần không tranh chấp (Undisputed) đúng hạn. Nhắc thanh toán diễn ra ở hai mốc: trước hạn 3 ngày và đúng ngày đến hạn.
Chặng 4: Gạch nợ theo ủy nhiệm chi, kiểm soát trả một phần và lưu trữ hồ sơ kiểm toán
Khi tiền về, kế toán công nợ gạch nợ theo từng hóa đơn ghi trên ủy nhiệm chi hoặc sao kê báo có. Nếu đại lý chuyển một khoản gộp không ghi rõ, kế toán yêu cầu đại lý xác nhận bằng văn bản các hóa đơn được thanh toán, thay vì tự phân bổ theo ý khách sạn. Trường hợp đại lý trả một phần, phần còn lại vẫn nằm trong City Ledger với tuổi nợ của hóa đơn gốc.
Không dùng khoản tiền ứng trước hoặc tiền đặt cọc của đại lý này để bù cho nợ quá hạn của đại lý khác. Hồ sơ mỗi đoàn (hợp đồng, Voucher, Master Folio, hóa đơn, SOA, biên bản đối chiếu, chứng từ thanh toán) nên lưu cùng nhau để phục vụ kiểm toán và hồ sơ dự phòng khi cần.
Bảng tuổi nợ 4 nhóm (AR Aging), thang thu hồi nợ quá hạn và quy định hóa đơn, trích lập dự phòng
Báo cáo tuổi nợ (AR Aging) cho thấy khoản nợ nào đang già đi. Ở cấp quản trị hàng tuần, khách sạn có thể chia dư nợ City Ledger thành bốn nhóm: 0–30 ngày, 31–60 ngày, 61–90 ngày và trên 90 ngày, đúng như bảng ở phần trước. Khi áp dụng, cơ sở cần chọn một quy ước cố định về mốc bắt đầu tính (ngày phát sinh hoặc ngày đến hạn) và giữ nhất quán giữa các kỳ. Báo cáo này khác với khung trích lập dự phòng của kế toán và thuế ở một điểm quan trọng: bảng tuổi nợ quản trị cảnh báo từ vài chục ngày, còn khung dự phòng pháp định chỉ bắt đầu từ mốc quá hạn 6 tháng.
Thang xử lý khi quá hạn thanh toán so với hạn trong hợp đồng, theo khung tham khảo thực hành khởi điểm:
| Mức quá hạn | Hành động của kế toán công nợ và chủ khách sạn | Hồ sơ cần có |
|---|---|---|
| Trong hạn | Nhắc lịch trước hạn 3 ngày và đúng ngày đến hạn; cảnh báo sớm khi dư nợ chạm 80% hạn mức | SOA đã gửi, xác nhận của đại lý |
| 1–7 ngày | Nhắc nợ cấp 1 qua email và điện thoại đến đầu mối thanh toán | Ghi nhận cuộc nhắc trong hồ sơ đại lý |
| 8–30 ngày | Tạm khóa ghi nợ mới (Credit Hold); đoàn tiếp theo phải trả trước 100% | Thông báo tạm ngưng hạn mức tín dụng |
| 31–90 ngày | Thu hồi quỹ phòng Allotment; gửi văn bản đòi nợ bảo đảm qua bưu điện; tính lãi chậm trả theo hợp đồng | Văn bản đòi nợ có xác nhận hoặc biên lai gửi bảo đảm |
| Từ 6 tháng trở lên | Hoàn thiện hồ sơ pháp lý và xem xét trích lập dự phòng nợ phải thu khó đòi | Hợp đồng, hóa đơn, bảng kê, biên bản đối chiếu hoặc văn bản đòi nợ |
Báo cáo tuổi nợ cũng giúp phân loại chi phí trên báo cáo quản trị. Theo chuẩn USALI Ấn bản thứ 12 (áp dụng từ 01/01/2026), số dư City Ledger nằm trên bảng cân đối kế toán, còn chi phí dự phòng nợ phải thu khó đòi được xếp vào nhóm chi phí quản lý chung (Administrative and General).
Nguyên tắc không bù trừ ngang Tài khoản 131 giữa các đại lý
Khi lập Báo cáo tình hình tài chính, số dư Có của Tài khoản 131 (ví dụ tiền đặt cọc của đại lý B) không được lấy để giảm số dư Nợ quá hạn của đại lý A. Khoản đại lý đặt cọc giữ phòng trước ngày đến được ghi bên Có Tài khoản 131 của chính đại lý đó. Nguyên tắc theo dõi chi tiết từng đối tượng nằm ở Phụ lục II của Thông tư 99/2025/TT-BTC và Điều 17 của Thông tư 133/2016/TT-BTC, tùy chế độ kế toán cơ sở đang áp dụng.
Thời điểm lập hóa đơn điện tử khi đoàn trả phòng theo công nợ trả sau
Theo Khoản 2 Điều 9 Nghị định số 254/2026/NĐ-CP (có hiệu lực từ 01/07/2026, thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP), thời điểm lập hóa đơn đối với dịch vụ lưu trú là thời điểm hoàn thành việc cung cấp dịch vụ, tức lúc Check-out, không phân biệt đã thu được tiền hay chưa. Ba tình huống cần phân biệt:
- Đoàn trả phòng theo công nợ trả sau: lập hóa đơn tại Check-out, không chờ đại lý chuyển khoản.
- Thu tiền dịch vụ trước hoặc trong khi lưu trú: lập hóa đơn tại thời điểm thu tiền.
- Tiền đặt cọc để đảm bảo thực hiện hợp đồng theo Bộ luật Dân sự: chưa phải lập hóa đơn dịch vụ ngay lúc nhận cọc.
Thói quen chờ 30–45 ngày sau khi đại lý trả nợ mới xuất hóa đơn là lập hóa đơn sai thời điểm, có thể dẫn đến xử phạt về hóa đơn. Cần phân biệt chứng từ vận hành với hóa đơn hợp pháp: Folio và SOA là chứng từ vận hành và thương mại, còn hóa đơn điện tử GTGT là chứng từ pháp lý do người bán lập và ký số. Người bán ở đây là cơ sở lưu trú, hoặc bên được ủy nhiệm hợp lệ nếu có, và thực hiện thông qua giải pháp hoặc đơn vị truyền nhận được cấp phép. Với hóa đơn điện tử có mã của cơ quan thuế theo Nghị định 254/2026/NĐ-CP, mã do hệ thống của cơ quan thuế cấp; nhà cung cấp giải pháp không cấp mã này.
Trích lập dự phòng nợ phải thu khó đòi: bốn mức và bộ chứng từ gốc
Theo Điều 6 Thông tư số 48/2019/TT-BTC (được sửa đổi, bổ sung bởi Thông tư số 24/2022/TT-BTC), nợ phải thu quá hạn thanh toán được trích lập dự phòng theo bốn mức:
| Thời gian quá hạn thanh toán | Mức trích lập dự phòng |
|---|---|
| Từ 6 tháng đến dưới 1 năm | 30% |
| Từ 1 năm đến dưới 2 năm | 50% |
| Từ 2 năm đến dưới 3 năm | 70% |
| Từ 3 năm trở lên | 100% |
Để khoản dự phòng được tính vào chi phí được trừ khi xác định thu nhập chịu thuế, khách sạn phải có đủ bộ chứng từ gốc: hợp đồng kinh tế hoặc cam kết nợ, bảng kê và hóa đơn của khoản nợ, cùng biên bản đối chiếu công nợ có xác nhận hoặc văn bản đòi nợ đã gửi bảo đảm hợp lệ. Vì vậy biên bản đối chiếu ở chặng 3 và văn bản đòi nợ ở chặng 4 không phải thủ tục hình thức mà là điều kiện của hồ sơ.
Các tỷ lệ trên là quy định pháp luật; còn mốc 8–30 ngày hay 31–90 ngày trong thang thu hồi là khung quản trị nội bộ. Mọi áp dụng cụ thể về hạch toán, thuế và hóa đơn cần được kế toán trưởng hoặc đơn vị tư vấn thuế của cơ sở xác nhận, bài viết này không thay thế ý kiến đó.
Tổ chức luồng kiểm soát hợp đồng B2B, tách Folio đoàn và theo dõi công nợ tập trung
Quy trình bốn chặng chạy ổn định khi dữ liệu hợp đồng, đặt phòng, Folio và công nợ nằm trong cùng một hệ thống thay vì rải trên sổ tay, Zalo và bảng tính. DIRU — Nền tảng vận hành lưu trú hướng đến việc chia vai trò theo từng phân hệ, và các phân hệ dưới đây đang trong lộ trình ra mắt:
- DIRU PMS (miễn phí dài hạn): tách Master Folio của đoàn hoặc công ty khỏi Folio phòng lẻ, quản lý tiền cọc, công nợ cơ bản, sổ quỹ giao ca và chốt ngày Night Audit. Giao dịch kết chuyển công nợ, thu ngân và Night Audit cần kết nối mạng để xác nhận ghi sổ chính thức.
- DIRU CRM (phân hệ trả phí bật riêng): lưu hồ sơ đối tác công ty và đại lý lữ hành kèm tệp hợp đồng, bảng giá thỏa thuận riêng, quỹ phòng Allotment, theo dõi Pickup và tự trả phòng chưa bán khi đến Cut-off Date.
- DIRU Ops (phân hệ trả phí bật riêng, tính theo cơ sở): quản lý công nợ phải thu theo từng đại lý và công ty, theo dõi hạn mức nợ và khoản quá hạn, lập bảng kê đối soát theo kỳ, ghi nhận thu nợ một phần hoặc toàn bộ vào sổ thu chi và xuất tệp Excel (.xlsx) bàn giao kế toán. Kèm theo là phần mềm hóa đơn điện tử tích hợp DIRU E-Invoice, phát hành hóa đơn từ Folio qua nhà cung cấp được cấp phép; chế độ Hỗn hợp cho phép khách lẻ phát hành tự động, còn hóa đơn mã số thuế công ty và đoàn do kế toán kiểm duyệt trước khi phát hành.
- DIRU Pay: tạo mã VietQR động theo từng Folio hoặc khoản cọc; tiền về thẳng tài khoản ngân hàng của khách sạn, DIRU không giữ tiền và không phải ngân hàng.
- DIRU BI: báo cáo hiệu quả kênh đại lý B2B và theo dõi công nợ phải thu theo số ngày quá hạn.
Ranh giới cần nói rõ: DIRU Ops hỗ trợ theo dõi và đối soát công nợ vận hành, không thay thế phần mềm kế toán thuế theo quy định pháp luật của doanh nghiệp. Việc cấp hạn mức, quyết định khóa tín dụng và trích lập dự phòng vẫn thuộc thẩm quyền của chủ khách sạn, GM và kế toán trưởng. Cơ sở đang theo dõi công nợ bằng bảng tính cần rà soát và đối chiếu số dư tồn đọng với từng đại lý trước khi chuyển sang bất kỳ hệ thống nào; dữ liệu cũ không nên được xem là đã chuyển đúng khi chưa kiểm tra.
Các phân hệ đang trong lộ trình ra mắt; cơ sở lưu trú có thể liên hệ DIRU để trao đổi trước về bài toán tổ chức luồng đối soát công nợ và vận hành khách đoàn.
Câu hỏi thường gặp về quản lý công nợ đại lý khách sạn
1. City Ledger khác Guest Ledger và đối soát công nợ OTA như thế nào?
Guest Ledger theo dõi các khoản phí và thanh toán trên Guest Folio của khách đang lưu trú trực tiếp tại khách sạn. Khi khách đoàn hoặc khách công ty trả phòng theo diện trả chậm hợp đồng, số dư trên Master Folio được kết chuyển sang City Ledger (sổ cái công nợ phải thu khách đã rời đi — tương ứng chi tiết Tài khoản 131 trong kế toán) để theo dõi thu hồi theo kỳ hạn. Trong khi đó, đối soát OTA xử lý các đặt phòng qua nền tảng trực tuyến như Booking.com, Agoda, Traveloka theo mã Booking ID, thẻ tín dụng ảo VCC hoặc bảng kê giải ngân Extranet và nghĩa vụ thuế nhà thầu.
2. Khách sạn quy mô 1–4 sao nên cấp hạn mức tín dụng (Credit Limit) cho công ty lữ hành như thế nào?
Theo khung tham khảo thực hành khởi điểm, cơ sở không nên mở tài khoản trả chậm ngay cho đại lý mới mà áp dụng đặt cọc và thanh toán đủ 50%–100% trước ngày Cut-off Date trong khoảng 3–6 đoàn đầu tiên. Với đối tác đã chứng minh lịch sử thanh toán đúng hạn, hạn mức tín dụng khuyến nghị có thể tính bằng Doanh thu bán chịu dự kiến tháng nhân với tỷ số ((Kỳ thanh toán hợp đồng + Số ngày ân hạn đối soát) chia 30) và nhân với Hệ số tín nhiệm (khoảng 0,7–0,8 cho đối tác đã kiểm chứng; 1,0 cho đối tác chiến lược từ 12 tháng trở lên), kèm ngưỡng cảnh báo sớm khi dư nợ chạm 80% hạn mức.
3. Khách đoàn trả phòng theo công nợ trả sau thì khách sạn xuất hóa đơn điện tử khi nào?
Theo Khoản 2 Điều 9 Nghị định số 254/2026/NĐ-CP (có hiệu lực từ ngày 01/07/2026, thay thế Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP), thời điểm lập hóa đơn điện tử đối với cung cấp dịch vụ lưu trú là thời điểm hoàn thành việc cung cấp dịch vụ (Check-out), không phân biệt cơ sở đã thu được tiền hay chưa thu được tiền. Riêng khoản tiền đặt cọc để đảm bảo thực hiện hợp đồng theo Bộ luật Dân sự khi giữ chỗ chưa phải lập hóa đơn dịch vụ ngay lúc nhận cọc; nếu thu tiền dịch vụ trước hoặc trong khi lưu trú thì lập hóa đơn tại thời điểm thu tiền. Việc chờ 30–45 ngày sau khi đại lý chuyển khoản trả nợ mới xuất hóa đơn là sai thời điểm quy định.
4. Làm thế nào để tránh tranh chấp chi phí minibar, giặt ủi sau khi đoàn lữ hành đã trả phòng?
Ngay từ khi nhận đặt phòng và làm thủ tục Check-in, lễ tân cần thiết lập định tuyến tách hai sổ riêng biệt trên PMS: Master Folio chỉ ghi nhận tiền phòng và các bữa ăn, dịch vụ nằm đúng trong phạm vi Voucher hoặc LPO của đại lý lữ hành; còn Guest Incidental Folio ghi nhận mọi chi phí cá nhân phát sinh như minibar, giặt ủi, spa để thu trực tiếp từ từng khách trước khi rời quầy. Đồng thời, trưởng đoàn (Tour Leader) bắt buộc phải ký xác nhận số lượng phòng và dịch vụ thực dùng trên Master Folio trước khi kết chuyển sang City Ledger.
5. Khi đại lý lữ hành nợ quá hạn kéo dài, khách sạn cần hồ sơ gì để trích lập dự phòng nợ phải thu khó đòi hợp lệ?
Về vận hành nội bộ, ngay khi khoản nợ quá hạn từ 8–30 ngày, cơ sở nên tạm khóa quyền ghi nợ mới (Credit Hold) và yêu cầu thanh toán trước 100% cho các đoàn tiếp theo; từ 31–90 ngày cần thu hồi quỹ phòng Allotment và gửi văn bản đòi nợ bảo đảm. Về kế toán và thuế, theo Điều 6 Thông tư số 48/2019/TT-BTC (được sửa đổi, bổ sung bởi Thông tư số 24/2022/TT-BTC), để trích lập dự phòng nợ phải thu khó đòi tính vào chi phí được trừ (mức 30% khi quá hạn từ 6 tháng đến dưới 1 năm; 50% từ 1 năm đến dưới 2 năm; 70% từ 2 năm đến dưới 3 năm; 100% từ 3 năm trở lên), khách sạn phải lưu đủ chứng từ gốc gồm hợp đồng kinh tế, hóa đơn GTGT, bảng kê và biên bản đối chiếu công nợ có xác nhận hoặc văn bản đòi nợ đã gửi bảo đảm hợp lệ.
Nguồn tham khảo (9)
- [1]Thông tư số 99/2025/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp (thay thế Thông tư số 200/2014/TT-BTC từ ngày 01/01/2026) - Bộ Tài chính — Công báo Chính phủ (Xuất bản: 2025-10-27)Xem nguồn
- [2]Thông tư số 133/2016/TT-BTC hướng dẫn Chế độ kế toán doanh nghiệp nhỏ và vừa - Bộ Tài chính — Công báo Chính phủ (Xuất bản: 2016-08-26)Xem nguồn
- [3]Thông tư số 48/2019/TT-BTC hướng dẫn việc trích lập và xử lý các khoản dự phòng giảm giá hàng tồn kho, tổn thất các khoản đầu tư, nợ phải thu khó đòi và bảo hành sản phẩm, hàng hóa, dịch vụ, công trình xây dựng tại doanh nghiệp - Bộ Tài chính — Hệ thống Tư liệu Văn kiện (Xuất bản: 2019-08-08)Xem nguồn
- [4]Thông tư số 24/2022/TT-BTC sửa đổi, bổ sung một số điều của Thông tư số 48/2019/TT-BTC ngày 08 tháng 8 năm 2019 - Bộ Tài chính — Cổng Thông tin điện tử Chính phủ (Xuất bản: 2022-04-07)Xem nguồn
- [5]Nghị định số 254/2026/NĐ-CP quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử - Chính phủ — Cổng Thông tin điện tử Chính phủ (Xuất bản: 2026-06-30)Xem nguồn
- [6]OPERA Cloud Services User Guide — Accounts Receivables (Release 24.4) - Oracle Hospitality Documentation (Xuất bản: 2025-04-29)Xem nguồn
- [7]OPERA Cloud Services User Guide — Accounts Receivable Reports (Release 25.2) - Oracle Hospitality Documentation (Xuất bản: 2025-08-14)Xem nguồn
- [8]HFTP, AHLA, and GFC Unveil Groundbreaking 12th Revised Edition of the Uniform System of Accounts for the Lodging Industry (USALI™) - American Hotel & Lodging Association (AHLA) & HFTP (Xuất bản: 2024-07-11)Xem nguồn
- [9]Historical Benchmarking Data Reporting Guidelines | STR Benchmark - CoStar / STRXem nguồn